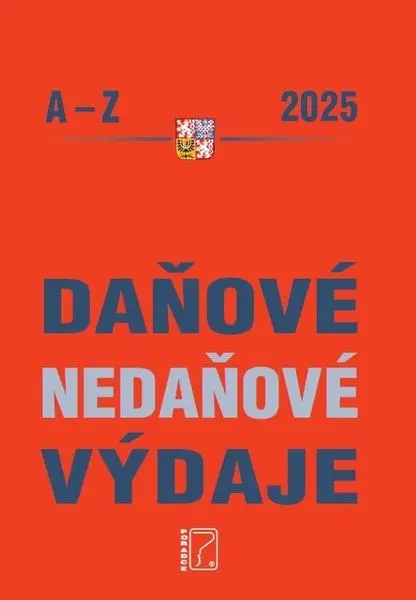
Daňové a nedaňové výdaje A-Z 2025 – Martin Děrgel
Stabilní cena
Aktuální cena je nejnižší za posledních 30 dní.
427 KčDoprava od 49 Kč
Poradce
- Rychlé doručení
- Dostupnost skladem
Daňové a nedaňové výdaje A-Z 2025 Martina Děrgela – abecední přehled výdajů s posouzením jejich daňové uznatelnosti. Vydává Poradce. Celý popis
Do obchoduO produktu
Daňové a nedaňové výdaje A-Z 2025 Martina Děrgela je odborná příručka, která pomáhá rozlišit, kdy výdaj snižuje základ daně z příjmů a kdy ne. Daňový výdaj má daňovou účinnost (je uznatelný), nedaňový základ daně nesníží.
Publikace je uspořádaná jako abecední přehled A–Z konkrétních druhů výdajů s posouzením jejich uznatelnosti. Ocení ji podnikatelé, účetní i studenti daňové problematiky. Vydává Poradce.
Tip: Podívejte se také na další produkty z kategorie Učebnice.
Časté otázky
V čem je podle knihy rozdíl mezi daňovým a nedaňovým výdajem?
Daňový výdaj snižuje základ daně z příjmů (je daňově uznatelný), nedaňový nikoli.
Jak je publikace Daňové a nedaňové výdaje 2025 uspořádaná?
Jako abecední přehled A–Z konkrétních výdajů s posouzením jejich daňové uznatelnosti.
Vývoj ceny
Podobné produkty
Popis výrobce
Daňové a nedaňové výdaje A-Z 2025 - Martin Děrgel
O výdaji hovoříme jako o daňovém výdaji tehdy, pokud má daňovou účinnost (uznatelnost), a proto může snížit základ daně z příjmů. Naproti tomu nedaňový alias daňově neúčinný/neuznatelný výdaj základ daně nesníží. Prakticky vyjádřeno: na daňové výdaje poplatníkovi „přispívá stát“ – vzdá se poměrné části daně z takto sníženého základu daně – zatímco nedaňově výdaje si poplatník hradí plně sám ze svých zdaněných příjmů. Ekonomicky tak přinášejí podnikateli daňové výdaje snížení pořizovacích cen nakupovaného zboží a služeb. V publikace Daňové a nedaňové výdaje pro rok 2025 naleznete v ní abecedně seřazené daňové a nedaňové výdaje s mnoha příklady z praxe. Každý pojem je rozebrán dle zákona o daních z příjmů, účetnictví, DPH a z právního hlediska. Někdy je těžké posoudit, jestli se jedná o výdaj daňový nebo nedaňový. Za daňové výdaje lze považovat náklady vynaložené na dosažení, zajištění a udržení zdanitelných příjmů. No v praxi to je někdy těžké posoudit a při případné daňové kontrole, můžou nastat problémy. Nejsložitějším způsobem (legálního!) snížení daní z příjmů je maximalizace výdajů (nákladů). Jde o to, že daň se nepočítá z úhrnu příjmů, ale ze základu daně, kterým je rozdíl mezi příjmy a výdaji, resp. výnosy a náklady; samozřejmě pro zjednodušení pomíjíme celou řadu výjimek. Tyto podmínky si žel může každý vyložit jinak, a bude mít „svou pravdu“, kterou však správce daně může, ale také nemusí uznat. Nezapomeňte, že největší komplikací mnoha daňových výdajů (nákladů) bývá nutnost jejich hodnověrného prokázání. Daleko od pravdy proto není lehce zapamatovatelná zásada – Co neprokážeš, to daňově neuplatníš! Proto vaším pravidelným pomocníkem během celého účetního roka 2025 bude táto publikace a správné posouzení daňového hlediska nebude pro vás problém.
Specifikace
- Druh
- Kniha
- Autor
- Martin Děrgel
- Edice
- Monotematiky 2025
- Jazyk
- Česky
- Vazba
- brožovaná bez přebalu
- Počet stran
- 560
- Rok vydání
- 2025
- V prodeji od
- 2025-03
- Pořadí vydání
- 1
- EAN
- 9788073654931
Recenze
Recenze u nás zatím nikdo nenapsal — budete první? Zkusit můžete recenze u partnerských obchodů — dostanete se k nim přes sekci Srovnání cen.