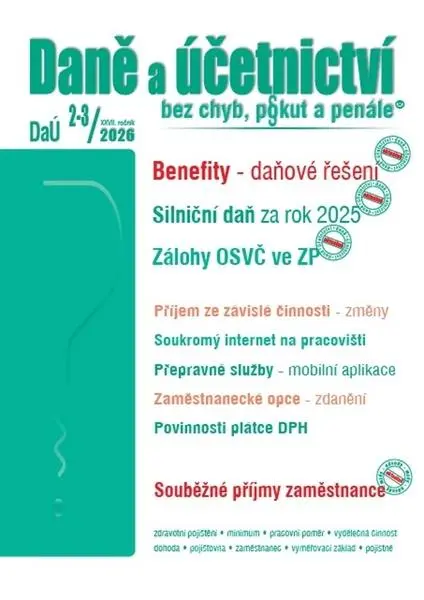
DaÚ 2-3/2026 – Zaměstnanecké benefity, silniční daň za rok 2025
Stabilní cena
Cenu sledujeme od 20. 7. 2026 a zatím se drží na 710 Kč.
710 KčDoprava od 49 Kč
Poradce
- Rychlé doručení
- Dostupnost skladem
Dvojčíslo odborného periodika k silniční dani za rok 2025 a benefitům v roce 2026. Sto čtyři stran. Celý popis
Do obchoduO produktu
Dvojčíslo odborného periodika Daně a účetnictví bez chyb, pokut a penále. Sešit má 104 stran a soustředí se na dvě aktuální témata daňového roku.
Silniční daň za rok 2025
Přiznání se podává nejpozději do 2. února 2026. Text odpovídá na to, kdo je vůbec povinen ho podat, co je předmětem daně a jaká jsou od ní osvobození. Předmětem jsou nákladní automobily kategorie N2 a N3 s největší povolenou hmotností nad 3,5 tuny a jejich přípojná vozidla kategorie O3 a O4; sazba daně je ovšem stanovena až pro vymezená vozidla od 12 tun výše.
Zaměstnanecké benefity
Daňové řešení zdravotních a volnočasových benefitů u zaměstnance i zaměstnavatele v roce 2026.
Na čísle se autorsky podíleli Martin Děrgel, Ivan Macháček, Václav Benda, Antonín Daněk a Pavel Novák. U konkrétního případu je vždy nutné ověřit aktuální znění předpisů.
Tip: Podívejte se také na další produkty z kategorie Učebnice.
Časté otázky
Do kdy se podává přiznání k silniční dani za rok 2025?
Nejpozději do 2. února 2026.
Od jaké hmotnosti se daň skutečně platí?
Sazba je stanovena až pro vymezená vozidla s hmotností 12 tun a více.
Vývoj ceny
Podobné produkty
Popis výrobce
• Silniční daň za rok 2025
Předmětem daně jsou nákladní automobily (včetně skříňových automobilů a tahačů) kategorie N2, N3 s největší povolenou hmotností nad 3,5 tuny a jejich přípojná vozidla s největší povolenou hmotností nad 3,5 tuny (kategorie O3, O4). Výše daně pro zdanitelná vozidla je ale stanovena až pro vymezená nákladní vozidla s největší povolenou hmotností 12 tun a více a jejich přípojná vozidla s největší povolenou hmotností 12 tun a více.
Daň silniční se platí až za vybraná vozidla s největší povolenou hmotností 12 tun a více a jejich přípojná vozidla s největší povolenou hmotností 12 tun a více. Není potřeba platit silniční daň za užívání osobních automobilů, autobusů a nákladních aut (do 12
tun) za účelem podnikání...
• Zaměstnanecké benefity – daňové řešení
S účinností od 1. 1. 2026 jsou tedy dle § 6 odst. 9 písm. d) ZDP od daně z příjmů ze závislé činnosti osvobozena nepeněžní plnění, která nejsou mzdou, platem, odměnou ani náhradou za ušlý příjem, poskytovaná zaměstnavatelem zaměstnanci nebo jeho rodinnému příslušníkovi z fondu kulturních a sociálních potřeb, ze sociálního fondu, ze zisku (příjmu) po jeho zdanění anebo na vrub výdajů (nákladů), které nejsou výdaji (náklady) na dosažení, zajištění a udržení příjmů ve formě specifikované v bodech 1 a 2 tohoto ustanovení...
• Vývoz zboží – osvobození od daně
Dodání zboží, které bylo odesláno nebo přepraveno mimo území Evropského společenství je podle směrnice o DPH osvobozeno od daně. Toto pravidlo pro osvobození od daně se promítá do § 66 zákona o DPH. Novelou tohoto zákona se s účinností od 1. 1. 2026 doplňují do tohoto paragrafu nové odstavce, které upravují osvobození od daně při vývozu zboží, které se nachází v osobním zavazadle cestujícího, a které navazují na novelizované znění § 84 zákona o DPH, v němž jsou stanoveny podmínky, za nichž se od 1. 1. 2026 vrací daň při dodání zboží cestujícímu určeného k vývozu v osobním zavazadle zboží…
Specifikace
- Edice
- Účetnictví a daně
- Jazyk
- česky
- Žánr
- knihy
- Autoři
- Děrgel Martin
- Vydání
- 1
- Nakladatel
- PORADCE s. r. o.
- Počet stran
- 104
- Typ produktu
- Knihy - paperback
- Datum uvedení
- 2025-12-15
- EAN
- 9771214322608
Recenze
Recenze u nás zatím nikdo nenapsal — budete první? Zkusit můžete recenze u partnerských obchodů — dostanete se k nim přes sekci Srovnání cen.