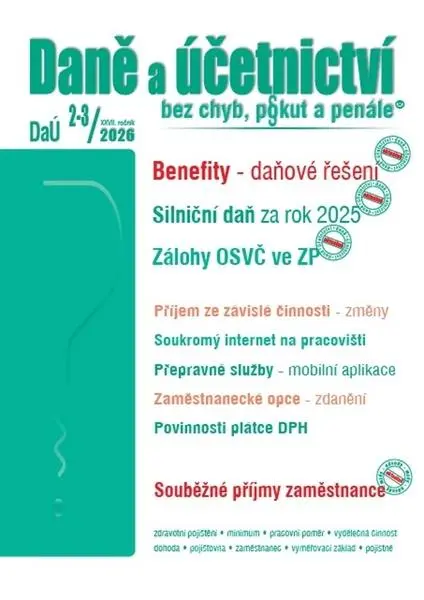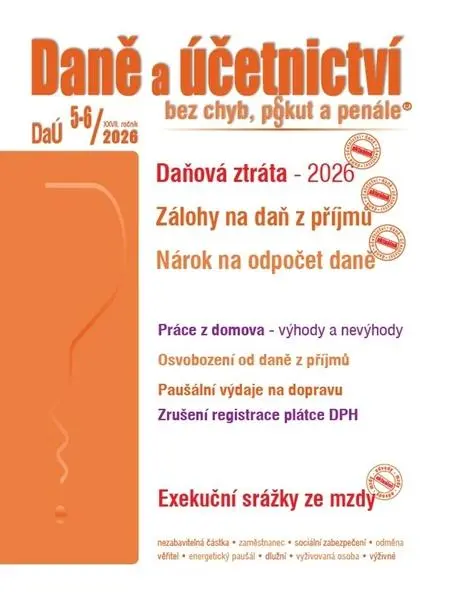
DaÚ 5-6/2026 – Daně a účetnictví bez chyb, pokut a penále
Stabilní cena
Cenu sledujeme od 18. 9. 2026 a zatím se drží na 710 Kč.
710 KčDoprava od 49 Kč
Poradce
- Rychlé doručení
- Dostupnost skladem
Dvojčíslo odborného periodika s tématem daňové ztráty u fyzických osob v roce 2026 a jejího uplatnění při daňové optimalizaci. S příklady. Celý popis
Do obchoduO produktu
Dvojčíslo odborného periodika pro účetní a daňové poradce. Hlavním tématem tohoto vydání je daňová ztráta u poplatníků daně z příjmů fyzických osob v roce 2026.
Co se v čísle řeší
- jak daňová ztráta vzniká
- jak se uplatňuje
- jaké jsou možnosti jejího využití při optimalizaci daňové povinnosti
Samostatný text k tématu je doplněný řadou příkladů ke vzniku i uplatnění ztráty – tedy tím, co v zákonném textu chybí a co v praxi rozhoduje.
Formát
Periodikum vychází v číslovaných sešitech a každé číslo reaguje na aktuální stav předpisů. Autorem hlavního textu tohoto dvojčísla je Martin Děrgel.
Tip: Podívejte se také na další produkty z kategorie Učebnice.
Časté otázky
Čemu se toto konkrétní dvojčíslo věnuje?
Vzniku a uplatnění daňové ztráty u poplatníků daně z příjmů fyzických osob v roce 2026, včetně možností využít ji k optimalizaci daňové povinnosti.
Obsahuje číslo i praktické příklady?
Ano, samostatný text k daňové ztrátě doprovází řada příkladů na její vznik i uplatnění.
Jde o knihu, nebo o periodikum?
O odborné periodikum vycházející v číslovaných sešitech. Toto je dvojčíslo 5-6 ročníku 2026.
Vývoj ceny
Podobné produkty
Popis výrobce
Jak je to v případě vzniku a uplatnění daňové ztráty u poplatníků daně z příjmů fyzických osob v roce 2026 a jaké jsou možnosti využití daňové ztráty směrované k optimalizaci daňové povinnosti poplatníka? V samostatném textu uvedeme řadu příkladů ke vzniku a uplatnění daňové ztráty…
Titul obsahuje:
• Daňová ztráta – uplatnění v roce 2026
Pokud dojde k uplatnění daňové ztráty z příslušného zdaňovacího období pouze zčásti v předcházejících dvou zdaňovacích obdobích, může poplatník neuplatněnou část daňové ztráty uplatnit jako položku odčitatelnou od základu daně v pěti zdaňovacích obdobích bezprostředně následujících po období, za které byla daňová ztráta stanovena, anebo se poplatník může vzdát práva na uplatnění daňové ztráty…
• Paušální výdaje na dopravu
Uplatní-li poplatník paušální výdaje na dopravu, nemusí pro účely ZDP prokazovat doklady, kolik zaplatil za pohonné hmoty a kolik ujel vozidlem kilometrů a nemusí u tohoto silničního motorového vozidla vést evidenci jízd. Pokud jde však o plátce DPH, pak pro účely uplatnění nároku na odpočtu DPH za nákup PHM musí i v případě uplatnění výdajového paušálu na dopravu poplatník prokazovat tento odpočet dle zákona o DPH...
• Sjednávání pracovní smlouvy omyly a chyby
Problémy s platností pracovní smlouvy se mohou vyskytnout při posuzování charakteru práce zaměstnance, který u zaměstnavatele vykonává závislou činnost bez písemné pracovní smlouvy nebo dohody o pracovní činnosti nebo dohody o provedení práce.
Zaměstnanec např. sjedná se zaměstnavatelem práci, kterou bude vykonávat na základě „jen“ ústní dohody. Jeho pracovní činnost většího rozsahu přesahující hodinové limity pro dohodu o pracovní činnosti nebo dohodu o provedení práce bude však vykazovat znaky závislé práce uvedené v § 2 a 3 ZP, kdy pracuje podle pokynů zaměstnavatele, jeho jménem, za mzdu nebo plat, v dohodnuté pracovní době a na pracovišti zaměstnavatele apod. Měl tedy být sjednán pracovněprávní vztah – pracovní smlouva nebo dohoda o pracovní činnosti nebo dohoda o provedení práce...
Specifikace
- Edice
- Účetnictví a daně
- Jazyk
- česky
- Žánr
- knihy
- Autoři
- Děrgel Martin
- Vydání
- 1
- Nakladatel
- PORADCE s. r. o.
- Počet stran
- 96
- Typ produktu
- Knihy - paperback
- Datum uvedení
- 2026-03-04
- EAN
- 9771214322622
Recenze
Recenze u nás zatím nikdo nenapsal — budete první? Zkusit můžete recenze u partnerských obchodů — dostanete se k nim přes sekci Srovnání cen.