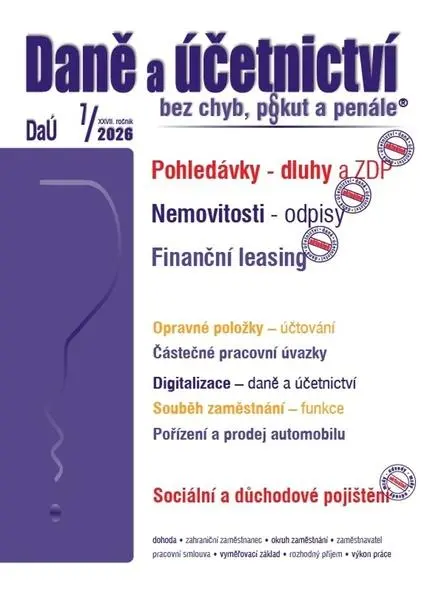
DaÚ 7/2026: Daně a účetnictví bez chyb, pokut a penále
Stabilní cena
Cenu sledujeme od 18. 9. 2026 a zatím se drží na 398 Kč.
398 KčDoprava od 49 Kč
Poradce
- Rychlé doručení
- Dostupnost skladem
Číslo 7/2026: pohledávky a dluhy v ZDP, odpisy darované i zděděné nemovitosti, finanční leasing, rezervy. 72 stran. Celý popis
Do obchoduO produktu
Číslo 7/2026 se točí kolem závazkových vztahů: kdy závazek právně zaniká, jak se dluhy a pohledávky projeví v základu daně z příjmů u poplatníka vedoucího daňovou evidenci a co se stane, přejde-li poplatník z paušálních výdajů na skutečné.
Z obsahu čísla
- Pohledávky a dluhy z hlediska daně z příjmů v daňové evidenci
- Odpisy darované i zděděné nemovité věci, hmotný majetek, dary z pohledu daní
- Finanční leasing a daně, včetně příkladů z praxe
- Účtování rezerv a opravných položek
- Přehledy ve zdravotním pojištění po novele, souběh zaměstnání a výkonu funkce
- Pořízení a prodej osobního automobilu využívaného i pro osobní potřebu
- Práce na dálku, částečné úvazky, překážky v práci
- Termíny pro praxi v dubnu a květnu 2026
Praktické jádro čísla tvoří výklad k odpočtu DPH u osobního automobilu: novela obsažená v zákoně č. 461/2024 Sb. změnila od 1. ledna 2025 pravidla pro uplatnění odpočtu v poměrné výši podle § 75 a text je vysvětluje na příkladu, včetně otázky, jak se postupuje při pozdějším prodeji takového vozu.
- Autor: Martin Děrgel, 72 stran, brožovaná vazba, nakladatelství PORADCE
Tip: Podívejte se také na další produkty z kategorie Učebnice.
Časté otázky
Které novely se výklad k automobilu týká?
Novely zákona o DPH obsažené v zákoně č. 461/2024 Sb., která nabyla účinnosti 1. ledna 2025 a mění pravidla pro odpočet v poměrné výši podle § 75.
Proč se v čísle řeší přechod z paušálních výdajů?
Poplatník, který přejde na daňovou evidenci, musí základ daně zvýšit o hodnotu pohledávek, ale o hodnotu dluhů ho snížit nemůže — proto se doporučuje inventarizace dluhů předem.
Vývoj ceny
Podobné produkty
Popis výrobce
Ze závazku má věřitel vůči dlužníku právo na určité plnění jako na pohledávku a dlužník má povinnost toto právo splněním dluhu uspokojit. Kdy závazek právně zaniká?
Neméně zajímavými jsou příspěvky Finanční leasing a daně, Rezervy – účtování, Přehledy ve zdravotním pojištění po novele, Pořízení a prodej osobního automobilu využívaného pro osobní potřebu, Sociální a důchodové pojištění a další.
Titul obsahuje:
Dluhy z hlediska daně z příjmů v DE
Pohledávky z hlediska daně z příjmů v DE
Přehledy ve zdravotním pojištění po novele
Darovaná nemovitá věc – odpisy
Zděděná nemovitá věc – odpisy
Hmotní majetek
Dary z pohledu daní
Finanční leasing a daně
Příklady z praxe – finanční leasing
Rezervy – účtování
Opravné položky – účtování
Když zaměstnanec nastupuje do práce – zaměstnavatelé a ZP
Souběh zaměstnání – výkonu funkce z pohledu ZP
Zaměstnávání uprchlíků
Částečné pracovní úvazky
Pořízení a prodej osobního automobilu – využívaného pro osobní potřebu
Účetní a daňoví poradci – digitální prostředí
Digitalizace mzdově – účetní oblasti
Sociální a důchodové pojištění
Práce na dálku – vyšší náhrady zaměstnanci
Překážky v práci – náhrada mzdy
Termíny pro praxi v dubnu 2026
Termíny pro praxi v květnu 2026
• Pořízení a prodej osobního automobilu využívaného pro osobní potřebu
Novelou zákona o DPH, která je součástí zákona č. 461/2024 Sb. nabyly od 1. 1. 2025 účinnosti také změny, které se týkají pravidel pro uplatňování odpočtu daně. Tyto změny se týkají také odpočtu daně při pořízení osobního automobilu, který je využíván pro služební i soukromou potřebu plátce. Při pořízení takového automobilu vzniká plátci nárok na odpočet v poměrné výši podle novelizovaného znění § 75 zákona o DPH. V článku jsou nejprve připomenuta základní pravidla pro uplatňování odpočtu daně, která platí pro plátce i v případě pořízení osobního automobilu. Návazně jsou s využitím příkladu vysvětlena novelizovaná pravidla pro uplatnění odpočtu v poměrné výši při pořízení osobního automobilu. Jaká jsou pravidla pro uplatnění daně při prodeji osobního automobilu, při jehož pořízení byl uplatněn odpočet daně pouze v poměrné výši?
• Pohledávky – dluhy a ZDP
Přejde-li poplatník z uplatňování výdajů paušální částkou na výdaje ve skutečné vynaložené výši, tj. povede-li daňovou evidenci, musí základ daně zdaňovacího období, kdy uplatňoval výdaje paušální částkou z dosažených příjmů, zvýšit o hodnotu pohledávek, ale nemůže základ daně tohoto zdaňovacího období snížit o hodnotu dluhů.
Bude-li poplatník zvažovat, zda je vhodné uplatnit výdaje paušální částkou z dosažených příjmů, musí vždy provést inventarizaci dluhů vzniklých např. z důvodu pořízení zásob či služeb. Pokud by příslušný dluh uhradil až v období, kdy již bude výdaje uplatňovat ve skutečné vynaložené výši, tj. až povede daňovou evidenci, musí příslušné výdaje evidovat jako výdaje nedaňové!
Specifikace
- Edice
- Účetnictví a daně
- Jazyk
- česky
- Žánr
- knihy
- Autoři
- Děrgel Martin
- Vydání
- 1
- Nakladatel
- PORADCE s. r. o.
- Počet stran
- 72
- Typ produktu
- Knihy - paperback
- Datum uvedení
- 2026-03-27
- EAN
- 9771214322639
Recenze
Recenze u nás zatím nikdo nenapsal — budete první? Zkusit můžete recenze u partnerských obchodů — dostanete se k nim přes sekci Srovnání cen.