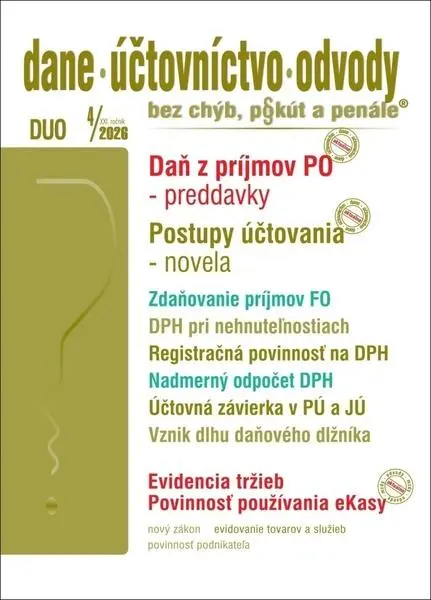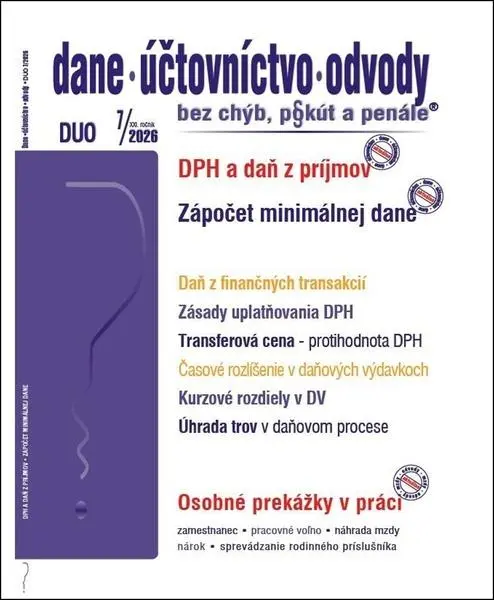
DUO 7/2026 DPH v zákone o dani z príjmov, Spôsob zápočtu minimálnej dane
Stabilní cena
Cenu sledujeme od 18. 9. 2026 a zatím se drží na 532 Kč.
O produktu
Daň z pridanej hodnoty predstavuje základný typ univerzálnej nepriamej dane a jeden z hlavných príjmov štátneho rozpočtu. Všeobecným dôvodom implementácie DPH je príjem štátneho rozpočtu tej krajiny, na území ktorej je vykonávaná ekonomická aktivita. Samotný systém DPH je založený na skutočnosti, že túto daň pre konkrétny produkt konečný spotrebiteľ zaplatí v jeho cene, avšak daň štátu v konečnom dôsledku odvedú účastníci distribučného kanála prostredníctvom ustanoveného systému platieb. V rámci zákona o dani z príjmov je problematika DPH riešená vo viacerých ustanoveniach a má dopad na také skutočnosti ako vylúčenie DPH zo základu dane z príjmov, podmienky uplatnenia DPH ako daňového nákladu, posudzovanie DPH ako súčasti obstarávacej ceny majetku.
Titul obsahuje príspevky k zmenám v právnych predpisoch z oblastí daní, účtovania a zdaňovania miezd a odvodov.
DPH v zákone o dani z príjmov
Spôsob zápočtu minimálnej dane
Daň z finančných transakcií
Daň z príjmov v nákladoch podnikateľa
Zásady uplatňovania DPH na základe prijatia platby
Transferová cena ako protihodnota na účely DPH
DPH - zmeny s vplyvom na dovoz tovaru a služieb
Časové rozlíšenie v daňových výdavkoch
Časové rozlíšenie z pohľadu účtovníctva
Kurzové rozdiely v DV
Úhrada trov v daňovom procese
Ukončenie obdobia v daňovej a poistnej oblasti
Osobné prekážky v práci
Overovanie ÚZ audítorom
Operatívny prenájom
Prenájom nehnuteľnosti FO v zahraničí z pohľadu dane z príjmov
Kalendár - apríl, máj
Zavedením inštitútu minimálnej dane sa stanovila minimálna daň pre daňovníka, ktorý je právnickou osobou, a to bez ohľadu nato, či daňovník vykázal základ dane alebo daňovú stratu. Povinnosť platenia minimálnej dane sa vzťahuje na daňovníka, ktorého daňová povinnosť je nižšia ako výška zákonom stanovenej minimálnej dane, pričom jej výška sa odvíja od výšky zdaniteľných príjmov dosiahnutých daňovníkom v príslušnom zdaňovacom období. Daňovník, ktorý zaplatil minimálnu daň, má možnosť zápočtu kladného rozdielu medzi minimálnou daňou a skutočnou daňovou povinnosťou vypočítanou v daňovom priznaní na daňovú povinnosť vyčíslenú pred uplatnením preddavkov na daň.
Zápočet minimálnej dane alebo kladného rozdielu medzi minimálnou daňou a skutočnou daňovou povinnosťou je možný v 3 bezprostredne po sebe nasledujúcich zdaňovacích obdobiach nasledujúcich po zdaňovacom období, za ktoré bola minimálna daň zaplatená, a to len tú časť, ktorá prevyšuje sumu minimálnej dane.
Tip: Podívejte se také na další produkty z kategorie Učebnice.
Vývoj ceny
Podobné produkty
Specifikace
- Druh
- Kniha
- Edice
- Dane a účtovníctvo bez chýb, pokút a pen
- Jazyk
- Slovensky
- Vazba
- brožovaná bez přebalu
- Počet stran
- 72
- Rok vydání
- 2026
- V prodeji od
- 2026-03
- Pořadí vydání
- 1
- EAN
- 9771336798572
Recenze
Recenze u nás zatím nikdo nenapsal — budete první? Zkusit můžete recenze u partnerských obchodů — dostanete se k nim přes sekci Srovnání cen.