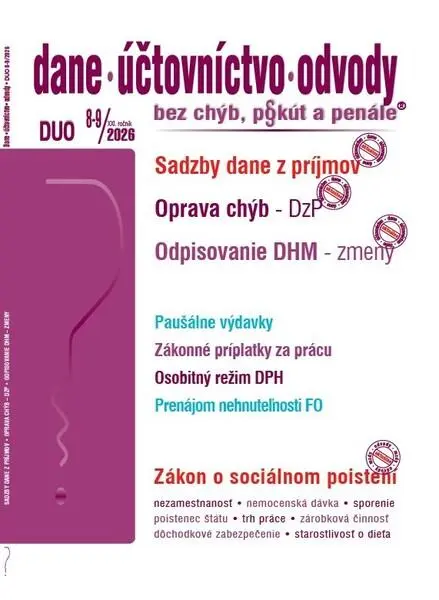
DUO 8-9/2026 sk – Dane, účtovníctvo, odvody bez chýb, pokút a penále
Stabilní cena
Cenu sledujeme od 18. 9. 2026 a zatím se drží na 690 Kč.
O produktu
Právnická osoba, ktorá podala daňové priznanie k dani z príjmov a následne v ňom zistila chybu, opravuje túto chybu. Ako má správne postupovať sa dočítate v príspevku Oprava chýb – priznanie k dani z príjmov PO...
Titul obsahuje príspevky k zmenám v právnych predpisoch z oblastí daní, účtovania a zdaňovania miezd a odvodov.
Oprava chýb – priznanie k dani z príjmov PO
Nové sadzby dane z príjmov
Daňová asignácia pre neziskové organizácie
Použitie podielu zaplatenej dane pre rodiča
Odpisovanie DHM – zmeny
Nehnuteľnosť FO v zahraničí – prenájom
Zvýhodnené odpisovanie budov – superodpočet na šport
Príklady z praxe – odpisy budov
Nadmerný odpočet a jeho vrátenie
Zákon o evidencii tržieb – úhrada faktúry a vrátenie platby
Osobitný režim DPH – umelecké dielo
Vzdelávanie zamestnancov
Kryptoaktíva
Paušálne výdavky v daňových súvislostiach
Príklady z praxe k daňovým výdavkom
Oceňovanie kryptomeny
Overovanie účtovnej závierky audítorom
Investičné dotácie – účtovanie
Prevádzkové dotácie – účtovanie
Určovanie dane podľa pomôcok
Využívanie rodinných príslušníkov pri podnikaní
Pokladnica eKasa – ochrana a uchovávanie údajov
Daňová úľava – poskytnutie daňovému subjektu
Zákon o sociálnom poistení
Zákonné mzdové príplatky za prácu zamestnanca
Odstupné a odchodné
Nočná práca a príplatok za prácu v noci
Termíny pre prax v júni 2026
Termíny pre prax v júli 2026
• Oprava chýb – priznanie k dani z príjmov PO
Ak daňovník v dôsledku účtovnej chyby minulých účtovných období zahrnul do výsledku hospodárenia vyššie náklady alebo nižšie výnosy, má povinnosť postupovať podľa § 17 ods. 15 zákona o dani z príjmov a opravu nákladov alebo výnosov zahrnúť do toho zdaňovacieho obdobia, s ktorým chyba časovo a vecne súvisí prostredníctvom dodatočného daňového priznania. Rovnaký postup uplatní daňovník ak zistí, že daňová strata má byť nižšia ako bola uvedená v daňovom priznaní...
• Nové sadzby dane z príjmov
Ak má daňovník súčet čiastkových základov dane z príjmov zo závislej činnosti (§ 5 ZDP) a z príjmov z podnikania a z inej samostatnej zárobkovej činnosti (§ 6 ods. 1 a 2 ZDP), zníži si najskôr čiastkový základ dane z príjmov podľa § 5 zákona o dani z príjmov o nezdaniteľné časti základu dane uvedené v § 11 zákona o dani z príjmov. Čiastkový základ dane z príjmov podľa § 6 ods. 1 a 2 zákona o dani z príjmov si zníži len o nezdaniteľné časti základu dane podľa § 11 zákona o dani z príjmov prevyšujúce čiastkový základ dane z príjmov podľa § 5 zákona o dani z príjmov...
• Nehnuteľnosť FO v zahraničí – prenájom
Ak prenajíma nehnuteľnosť fyzická osoba bez živnostenského oprávnenia na túto činnosť, zaraďujú sa príjmy z prenájmu nehnuteľnosti do príjmov podľa § 6 ods. 3 zákona o dani z príjmov. K týmto príjmom sa zaraďujú aj príjmy z prenájmu hnuteľných vecí, ktoré sa prenajímajú ako príslušenstvo nehnuteľnosti. Príslušenstvom sa podľa § 121 Občianskeho zákonníka rozumejú veci, ktoré patria vlastníkovi hlavnej veci a sú ním určené na to, aby sa s hlavnou vecou trvale užívali...
Tip: Podívejte se také na další produkty z kategorie Učebnice.
Vývoj ceny
Podobné produkty
Specifikace
- Druh
- Kniha
- Autor
- Iveta Matlovičová
- Edice
- Dane a účtovníctvo
- Jazyk
- Slovensky
- Vazba
- brožovaná bez přebalu
- Počet stran
- 96
- Rok vydání
- 2026
- V prodeji od
- 2026-05
- Pořadí vydání
- 1
- EAN
- 9771336798589
Recenze
Recenze u nás zatím nikdo nenapsal — budete první? Zkusit můžete recenze u partnerských obchodů — dostanete se k nim přes sekci Srovnání cen.