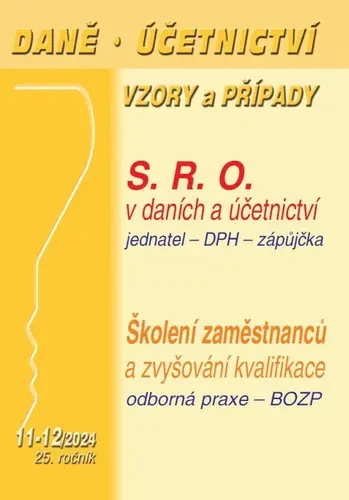
DÚVaP 11-12/2024 – Společnost s ručením omezeným v účetnictví a daních
Stabilní cena
Aktuální cena je nejnižší za posledních 30 dní.
343 Kč
Poradce
- Rychlé doručení
- Dostupnost skladem
Odborný sborník edice Daně, účetnictví, vzory a případy o s.r.o. v daních a účetnictví a o povinnostech zaměstnavatele podle zákoníku práce. Celý popis
Do obchoduO produktu
Dvojčíslo 11-12/2024 odborné edice Daně, účetnictví, vzory a případy (DÚVaP) se v hlavní kapitole věnuje společnosti s ručením omezeným z pohledu daní a účetnictví. Vysvětluje, proč je s.r.o. administrativně náročnější než OSVČ — od podvojného účetnictví přes notářské úkony po povinné zveřejňování dokumentů ve sbírce listin — a komu se která forma podnikání spíš hodí.
Druhá část přechází k zákoníku práce: rozebírá povinnost zaměstnavatele vytvářet bezpečné pracovní podmínky, odborný rozvoj a rekvalifikaci zaměstnanců i zvláštní podmínky vybraných skupin. Publikace má 184 stran a míří na podnikatele, účetní a personalisty.
Tip: Podívejte se také na další produkty z kategorie Daně.
Časté otázky
Čemu se dvojčíslo DÚVaP 11-12/2024 věnuje?
Hlavně společnosti s ručením omezeným v daních a účetnictví a k tomu péči o zaměstnance a jejich odbornému rozvoji podle zákoníku práce.
V čem je podle sborníku s.r.o. náročnější než OSVČ?
Ve vyšší administrativě — podvojné účetnictví, notářské úkony a povinné zveřejňování dokumentů ve veřejné sbírce listin.
Vývoj ceny
Podobné produkty
Popis výrobce
I když založení a „život“ s.r.o. není žádná velká věda, jak si postupně vyjevíme, je samozřejmě o řád náročnější než varianta OSVČ – kde stačí jednou navštívit živnostenský úřad a ještě tentýž den se novopečený živnostník může směle pustit do díla. Přes faktické zrušení finanční bariéry zůstává pro mnohé zájemce o s.r.o. velkým strašákem – nutno poznamenat, že oprávněně – hlavně ze dvou důvodů. Které to jsou, dozvíte se v první kapitole Společnost s ručením omezeným v daních a účetnictví.
Uspokojivé a bezpečné pracovní podmínky pro výkon práce patří mezi základní zásady pracovněprávních vztahů. Zákoník práce proto obecně ukládá zaměstnavatelům povinnost vytvářet pracovní podmínky, které umožňují bezpečný výkon práce. Účelem druhé kapitoly je podat výklad této problematiky, zejména z pohledu zákoníku práce, nicméně ostatní úpravu si probereme alespoň rámcově.
Společnost s ručením omezeným v účetnictví a daních
Třebaže by se mohlo zdát, že pro nové firmy již není na trhu místo – čemuž by ty stávající byly jistě rády – neustále přicházejí noví nebo staronoví odvážlivci a snaží se naplnit své podnikatelské představy. Přičemž v české kotlině zcela dominují pouze dvě varianty právní formy podnikání: a) samostatně podnikající fyzická osoba neboli osoba samostatně výdělečně činná (dále jen „OSVČ“), b) společnost s ručením omezeným (dále také jen „s.r.o.“).
Obecně lze říci, že první alternativa je spíše vhodnější pro málo rizikové a méně rozsáhlé podnikatelské aktivity zvládané jednotlivcem, případně několika spolupracujícími osobami z okruhu nejbližší rodiny. Zatímco s.r.o. je předurčena pro riskantnější a rozsáhlejší činnosti vyžadující manažerskou souhru více lidí. Obě právní formy sice mohou využívat síly a rozumu vlastních zaměstnanců nebo dávat zakázky jiným firmám, s čímž je ovšem rovněž spojeno nemalé riziko. Proto typická OSVČ pracuje pro svého zákazníka sama – jako např. řemeslník nebo ajťák – naproti tomu zakladatel s.r.o. si jen výjimečně s provozní činností poradí sám.
I když založení a „život“ s.r.o. není žádná velká věda, jak si postupně vyjevíme, je samozřejmě o řád náročnější než varianta OSVČ – kde stačí jednou navštívit živnostenský úřad a ještě tentýž den se novopečený živnostník může směle pustit do díla. Přes faktické zrušení finanční bariéry zůstává pro mnohé zájemce o s.r.o. velkým strašákem – nutno poznamenat, že oprávněně – hlavně ze dvou důvodů. Zaprvé tuto právnickou osobu provází citelně vyšší administrativa: např. podvojné účetnictví, formální sepisování společenské/zakladatelské smlouvy, vyhotovování zápisů z jednání společníků alias valné hromady, mnohá rozhodnutí se neobejdou bez posvěcení (drahého) notáře. Druhou velkou nepříjemností je rovněž povinné zveřejňování obchodně citlivých a dalších interních údajů a dokumentů, které je pod hrozbou nemalých sankcí potřeba ukládat do sbírky listin v rámci veřejně přístupného obchodního rejstříku. Přitom je nasnadě, že s odkrytými kartami se v konkurenčním tržním prostředí hraje podstatně obtížněji, nemluvě o riziku vydírání společníků více vydělávajících společností.
Školení a zvyšování kvalifikace zaměstnanců
Odborný rozvoj zaměstnanců tedy kvalifikace zaměstnanců a její zvyšování, která bude předmětem našeho dnešního zájmu, je zařazena do hlavy druhé a upravena v ustanoveních § 227 až § 235 zákoníku práce. Kromě problematiky péče o kvalifikaci zaměstnanců je v hlavě třetí problematika stravování zaměstnanců a v hlavě čtvrté jsou stanoveny zvláštní pracovní podmínky některých zaměstnanců, tj. těhotných žen, kojících žen, žen do konce devátého měsíce po porodu, zaměstnanců a zaměstnankyň pečujících o dítě, mladistvých zaměstnanců. Pro úplnost je v této hlavě zákoníku práce věnována pozornost i zaměstnávání osob se zdravotním postižením a jejich pracovním podmínkám.
Tato zákonná úprava péče o zaměstnance je však minimální vzhledem k tomu, že liberální pojetí zákoníku práce má umožňovat zaměstnavatelům, aby zaměstnancům přiznali pracovněprávní nároky v rámci této péče ve větším rozsahu. Další nároky lze sjednat ve smlouvě, především kolektivní, popřípadě stanovit ve vnitřním předpisu.
Pro komplexní pohled na pracovněprávní úpravu odborného rozvoje zaměstnanců je nutné ještě připomenout řešení rekvalifikace zaměstnanců prováděné zaměstnavateli v § 110 zákona č. 435/2004 Sb., o zaměstnanosti a v prováděcí vyhlášce k němu č. 519/2004 Sb., o rekvalifikaci uchazečů o zaměstnání a zájemců o zaměstnání a o rekvalifikaci zaměstnanců.
Specifikace
- Druh
- Kniha
- Edice
- Daně, účetnictví, vzory a případy
- Jazyk
- Česky
- Vazba
- brožovaná bez přebalu
- Počet stran
- 184
- Rok vydání
- 2024
- V prodeji od
- 2024-10
- Pořadí vydání
- 1
- EAN
- 9771213927385
Recenze
Recenze u nás zatím nikdo nenapsal — budete první? Zkusit můžete recenze u partnerských obchodů — dostanete se k nim přes sekci Srovnání cen.