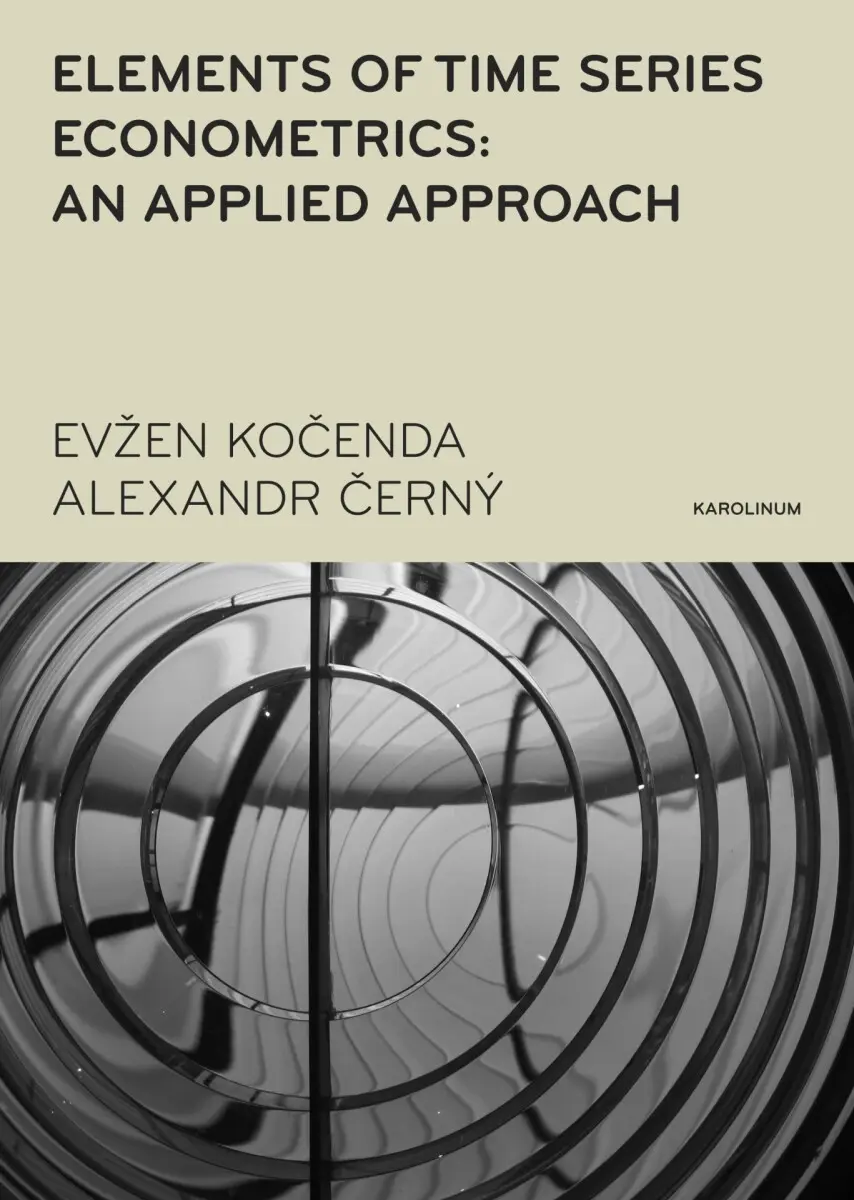
Elements of Time Series Econometrics: an Applied Approach - Evžen Kočenda
Stabilní cena
Cenu sledujeme od 11. 8. 2026 a zatím se drží na 180 Kč.
180 Kč
Karolinum
- Rychlé doručení
- Dostupnost skladem
Varianta: Elements of Time Series Econometrics: an Applied Approach - Evžen Kočenda
O produktu
Elements of Time Series Econometrics: an Applied Approach - Evžen Kočenda
Kniha přináší soubor základních i pokročilých technik a postupů používaných v ekonometrické analýze časových řad. Kniha klade důraz na umožnění efektivního použití popsaných technik v aplikovaném ekonomickém výzkumu. Toho je dosaženo tím, že teoretické základy popsané ekonometrie jsou prezentovány spolu s intuitivním vysvětlením problematiky a jednotlivé techniky jsou ilustrovány na výsledcích současného výzkumu a to především v kontextu procesu nedávné ekonomické transformace a současné evropské integrace. Toto pojetí z knihy činí nejen učebnici v klasickém smyslu, ale také užitečný referenční zdroj neboť odkazy v knize spojují klasickou i moderní ekonometrickou literaturu se soudobými aplikacemi, na nichž je použití jednotlivých technik jasně pochopitelné. Mnohá použití vycházejí z bohaté předchozí práce autorů v oboru. Text knihy je rozdělen do pěti hlavních částí.První část, “The Nature of Time Series”, přináší úvod do analýzy časových řad a popis jejich nejdůležitějších charakteristik, vlastností a procesů.Druhá část, “Difference Equations”, stručně popisuje teorii diferenciálních rovnic s důrazem na aspekty, které jsou klíčové v ekonometrii časových řad. Třetí část, “Univariate Time Series”, poměrně rozsáhle popisuje techniky, které se používají při analýze jednotlivých časových řad bez jejich vzájemené interakce a zahrnuje jak lineární tak nelineární modelované struktury. Čtvrtá část, “Multiple Time Series”, popisuje modely které umožňují analýzu několika časových řad a jejich vzájemných interakcí. Pátá část “Panel Data and Unit Root Tests”, zahrnuje některé techniky postavené na panelových datech, jež k průřezovým datům přidávají časovou dimenzi a vztahují se k analýze konvergence. Závěr knihy je doplněn o úvod do simulační techniky a statistické tabulky.
Tip: Podívejte se také na další produkty z kategorie ebook.
Vývoj ceny
Podobné produkty
Recenze
Recenze u nás zatím nikdo nenapsal — budete první? Zkusit můžete recenze u partnerských obchodů — dostanete se k nim přes sekci Srovnání cen.