PaM 5-6/2026 – Změny srážek ze mzdy
Sleva 9 %
Nejnižší cena za posledních 30 dní: 649 Kč (naposledy 22. 8. 2026).
659 Kč
Poradce
- Rychlé doručení
- Dostupnost skladem
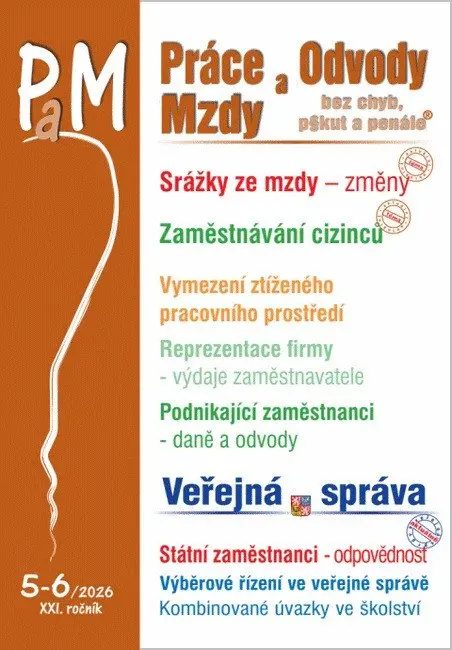
Odborný měsíčník PaM 5-6/2026 (Ladislav Jouza): přehled změn exekučních srážek ze mzdy od 1. 1. 2026 s příklady, judikaturou a upozorněními pro praxi. Celý popis
Do obchoduO produktu
Dvojčíslo odborného měsíčníku PaM zaměřené na změny srážek ze mzdy. Autor Ladislav Jouza přináší přehled změn v oblasti exekučních srážek, které jsou účinné i skutečně uplatňované od 1. 1. 2026 — a upozorňuje, že to dříve nebývalo totéž.
- výpočty s příklady z praxe (nezabavitelná částka na povinného činí 14 101,50 Kč)
- témata zaměstnávání cizinců a postupů zaměstnavatele u více zaměstnání ve zdravotním pojištění
- rubriky Aktuálně, Pracovní právo, Chyby a pokuty, Judikatura
Publikace o 96 stranách slouží mzdovým účetním a personalistům jako praktický průvodce novými pravidly doplněný o aktuální judikaturu.
Tip: Podívejte se také na další produkty z kategorie Zákony, předpisy, normy.
Časté otázky
Jaké téma dvojčíslo 5-6/2026 zpracovává?
Změny exekučních srážek ze mzdy účinné a uplatňované od 1. 1. 2026, včetně výpočtu nezabavitelné částky (14 101,50 Kč). Doplňuje je téma zaměstnávání cizinců a více zaměstnání ve zdravotním pojištění.
Jak vysoká je podle tohoto čísla nezabavitelná částka?
Nezabavitelná částka na povinného dlužníka činí 14 101,50 Kč — tedy 85 % ze součtu 16 590 Kč (9 430 + 2 300 + 4 860 Kč). Publikaci doplňují návody, příklady z praxe a aktuální judikatura.
Vývoj ceny
Podobné produkty
Popis výrobce
Změny srážek ze mzdy - Přinášíme přehled změn (včetně návodů, příkladů a upozornění pro praxi) v oblasti exekučních srážek ze mzdy nejen účinných od 1. 1. 2026, ale též i skutečně v praxi uplatňovaných od 1. 1. 2026, což dříve nebylo totéž. Změn je vícero. Nezabavitelná částka na povinného dlužníka činí 85 % součtu částek 9 430 Kč + 2 300 Kč + 4 860 Kč čili 85 % ze 16 590 Kč, což je 14 101,50 Kč.
Titul obsahuje:
Měsíčník obsahuje aktuální příspěvky doplněné o příklady z praxe a aktuální judikaturu. Je rozdělen na rubriky: Aktuálně, Pracovní právo, Chyby a pokuty, Judikatura, Pracovní cesta, Automobil v podnikání, Odvody, Veřejná správa, Vzory smluv, Výdaje zaměstnavatele, Vedoucí pracovník …
- Změny srážek ze mzdy
- Zaměstnávání cizinců
- Více zaměstnání a postupy zaměstnavatele ve zdravotním pojištění - po změnách
- Zapůjčení zaměstnance jinému zaměstnavateli
- Vymezení ztíženého pracovního prostředí – změny
- Evidence pracovních úrazů – změny
- Ochrana zdraví zaměstnance
- Možnost snížení daně a odvodů u podnikajících zaměstnanců (2.)
- Minimum zaměstnavatele ve zdravotním pojištění
- Výdaje zaměstnavatele na reprezentaci firmy
- „Kárná odpovědnost“ státních zaměstnanců
- Výběrové řízení ve veřejné správě
- Kombinované úvazky ve školství
Změny srážek ze mzdy
Přinášíme přehled změn (včetně návodů, příkladů a upozornění pro praxi) v oblasti exekučních srážek ze mzdy nejen účinných od 1. 1. 2026, ale též i skutečně v praxi uplatňovaných od 1. 1. 2026, což dříve nebylo totéž. Změn je vícero. Nezabavitelná částka na povinného dlužníka činí 85 % součtu částek 9 430 Kč + 2 300 Kč + 4 860 Kč čili 85 % ze 16 590 Kč, což je 14 101,50 Kč.
Zaměstnávání cizinců
Základ právní úpravy zaměstnávání zaměstnanců ze zahraničí (cizinců) obsahuje zákon č. 435/2004 Sb., o zaměstnanosti v části čtvrté, v ustanovení § 85 až § 103 ZZ. Na rozdíl od občanů Evropské unie a jejich rodinných příslušníků neposkytuje zákon o zaměstnanosti cizincům ze třetích států žádné přednostní postavení, či dokonce stejná práva jako občanům České republiky. To podtrhuje i příslušné ustanovení zákona o zaměstnanosti, které výslovně stanoví, že se pro účely zaměstnávání zaměstnanců ze zahraničí podle tohoto zákona za cizince nepovažuje občan EU, jeho rodinný příslušník ani rodinný příslušník občana ČR.
Více zaměstnání a postupy zaměstnavatele ve zdravotním pojištění - po změnách
Za účelem snížení administrativní zátěže oznamují zaměstnavatelé zdravotní pojišťovně od 1. ledna 2026 dle podmínek v § 10 odst. 1 písm. c) z. č. 48/1997 Sb. pouze ty „státní kategorie“, které jsou jim přímo známy, tj. v případě ženy na mateřské nebo osoby na rodičovské dovolené. V této souvislosti je další zásadní změnou, že zaměstnavatelé oznamují tyto skutečnosti příslušné zdravotní pojišťovně pouze jedenkrát měsíčně po skončení daného měsíce v den splatnosti pojistného, tedy do 20. dne následujícího kalendářního měsíce, jak stanoví § 5 odst. 2 z. č. 592/1992 Sb.
Specifikace
- Jazyk
- česky
- Žánr
- knihy
- Autoři
- Jouza Ladislav
- Vydání
- 1
- Nakladatel
- PORADCE s. r. o.
- Počet stran
- 96
- Typ produktu
- Knihy - paperback
- Datum uvedení
- 2026-03-04
- EAN
- 9771801993617
Recenze
Recenze u nás zatím nikdo nenapsal — budete první? Zkusit můžete recenze u partnerských obchodů — dostanete se k nim přes sekci Srovnání cen.