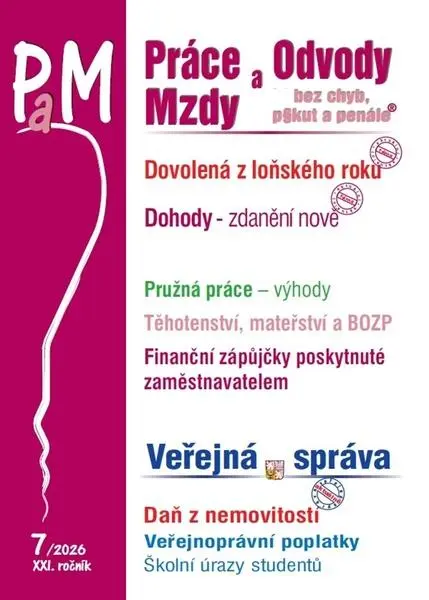
Práce a mzdy 7/2026 — Dovolená z loňského roku
Stabilní cena
Cenu sledujeme od 18. 9. 2026 a zatím se drží na 376 Kč.
376 KčDoprava od 49 Kč
Poradce
- Rychlé doručení
- Dostupnost skladem
Práce a mzdy 7/2026: dovolená z loňského roku podle § 218 ZP, zdanění dohod DPP a DPČ v roce 2026 a nový záznam o školním úrazu. Celý popis
Do obchoduO produktu
Číslo 7/2026 odborného titulu Práce a mzdy otevírá téma, které se vrací každý rok na stejném místě: dovolená z loňského roku. Zaměstnavatel má podle § 218 zákoníku práce určit nástup dovolené do konce kalendářního roku, v němž na ni vzniklo právo — a výklad se točí kolem toho, co dělat, když se to nestihne.
Co číslo obsahuje
- dovolená z loňského roku včetně situací s překážkami v práci na straně zaměstnance
- dohody a jejich zdanění v roce 2026 (DPP a DPČ)
- školní úrazy od A do Z
- pružná práce z pohledu zaměstnavatele i zaměstnance
Proč jsou dohody letos téma
Vedlejší příjem na dohodu má široká skupina lidí — zaměstnanci u druhého zaměstnavatele, pracující starobní důchodci i studenti přes prázdniny. Číslo přináší daňové řešení dohod o pracích konaných mimo pracovní poměr pro rok 2026.
Školní úrazy
Vyhláška upravující záznamy o úrazech dětí, žáků a studentů byla novelizována. Od 1. září 2026 se nový vzor záznamu předává České školní inspekci výhradně elektronicky, prostřednictvím informačního systému; záznamy vyhotovené před tímto datem se zpracují podle původního formuláře.
Tip: Podívejte se také na další produkty z kategorie Učebnice.
Časté otázky
Do kdy musí zaměstnavatel určit nástup dovolené?
Podle § 218 zákoníku práce do konce kalendářního roku, ve kterém právo na dovolenou vzniklo. Výjimkou jsou překážky v práci na straně zaměstnance a naléhavé provozní důvody.
Co se mění u záznamů o školních úrazech?
Od 1. září 2026 se nový vzor záznamu předává České školní inspekci výhradně elektronicky. Záznamy vyhotovené dřív se zpracují podle původního formuláře.
Koho se týká kapitola o dohodách?
Lidí s příjmem u druhého zaměstnavatele, pracujících starobních důchodců a studentů s krátkodobými DPP nebo DPČ.
Vývoj ceny
Podobné produkty
Popis výrobce
Dovolená z loňského roku - Nejrůznější důvody vedou zaměstnavatele k tomu, že za loňský rok neurčil nástup dovolené. Zaměstnanec nemůže o dovolenou přijít. Nevyčerpá–li ji ani do konce následujícího kalendářního roku, tedy do konce roku 2026 proto, že byl uznán dočasně práce neschopným nebo z důvodu čerpání mateřské či rodičovské dovolené, je zaměstnavatel povinen určit čerpání dovolené po skončení těchto překážek v práci.
Titul obsahuje:
Měsíčník obsahuje aktuální příspěvky doplněné o příklady z praxe a aktuální judikaturu. Je rozdělen na rubriky: Aktuálně, Pracovní právo, Chyby a pokuty, Judikatura, Pracovní cesta, Automobil v podnikání, Odvody, Veřejná správa, Vzory smluv, Výdaje zaměstnavatele, Vedoucí pracovník …
- Dovolená z loňského roku
- Dohody – zdanění v roce 2026
- Odstupné a odchodné zaměstnanců
- Pružná práce – výhody pro zaměstnavatele a zaměstnance
- Těhotenství a mateřství z pohledu BOZP
- Rovné zacházení při poskytování zaměstnaneckých benefitů
- Odměňování podle zákoníku práce
- Zápůjčky poskytnuté zaměstnancům
- Cizinci a zdravotní pojištění
- Výdaje zaměstnavatele na stravování zaměstnanců
- Nápoje pro zaměstnance
- Daň z nemovitých věcí v úpravě roku 2026
- Platy – aktuální pravidla
- Školní úrazy od A do Z
Dovolená z loňského roku
Čerpání dovolené stanoví § 218 zákoníku práce (dále ZP). Zaměstnavatel je povinen určit její nástup do konce kalendářního roku, v němž právo na ni vzniklo. Výjimka platí pro situace, kdy v tom zaměstnavateli brání překážky v práci na straně zaměstnance (např. dočasná pracovní neschopnost) nebo naléhavé provozní důvody. Je proto na zaměstnavateli, aby zajistil splnění uložené povinnosti a sestavil plán dovolených tak, aby dovolená mohla být vybrána do konce pří slušného kalendářního roku.
Dohody – zdanění v roce 2026
Řada fyzických osob má kromě příjmů z hlavního zaměstnání ještě další příjmy ze zaměstnání u druhého zaměstnavatele, v převážné většině na základě uzavřené dohody o provedení práce (DPP) nebo dohody o pracovní činnosti (DPČ). Rovněž řada starobních důchodců pobírajících starobní důchod si ještě přivydělává prací u zaměstnavatelů a to opět převážně na základě uzavřených dohod o pracích konaných mimo pracovní poměr. A v neposlední řadě i studenti často uzavírají krátkodobé DPP nebo DPČ a to převážně v období školních prázdnin k získání určitého výdělku. Přinášíme pohled na daňové řešení těchto dohod o pracích konaných mimo pracovní poměr v roce 2026.
Školní úrazy od A do Z
V loňském roce byla vyhláška č. 64/ 2025 Sb. novelizována. Pro praxi je důležité, že se zavádí nový vzor záznamu o školním úrazu, který se bude od 1. září 2026 předávat prostřednictvím informačního systému České školní inspekci výhradně ᴇlektronicky. Záznam o úrazu, který byl však vyhotoven přede dnem 1. září 2026, bude zpracován podle původního vzoru formuláře záznamu o úrazu dítěte, žáka a studenta podle vyhlášky č. 64/ 2005 Sb., ve znění účinném přede dnem 1. září 2026.
Specifikace
- Edice
- Práce a mzdy
- Jazyk
- česky
- Žánr
- knihy
- Autoři
- Jouza Ladislav
- Vydání
- 1
- Nakladatel
- PORADCE s. r. o.
- Počet stran
- 72
- Typ produktu
- Knihy - paperback
- Datum uvedení
- 2026-03-27
- EAN
- 9771801993624
Recenze
Recenze u nás zatím nikdo nenapsal — budete první? Zkusit můžete recenze u partnerských obchodů — dostanete se k nim přes sekci Srovnání cen.