Příručka mzdové účetní pro rok 2026
Stabilní cena
Aktuální cena je nejnižší za posledních 30 dní.
891 KčDoprava od 49 Kč
Poradce
- Rychlé doručení
- Dostupnost skladem
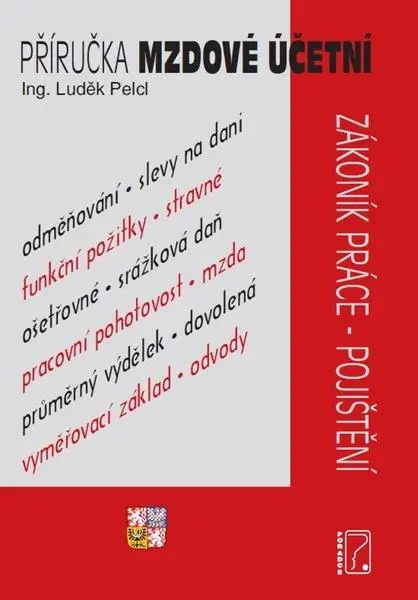
Zákoník práce, zdravotní a sociální pojištění, daň ze závislé činnosti a nové Jednotné měsíční hlášení zaměstnavatele. Celý popis
Do obchoduO produktu
Rok 2026 přináší do mzdových účtáren největší změnu za dlouhou dobu: Jednotné měsíční hlášení zaměstnavatele. Podává se poprvé za duben 2026 a výhradně elektronicky, takže neznamená jen aktualizaci mzdového softwaru, ale i nové rozdělení oznamovacích povinností vůči institucím a zrušení části dosud používaných formulářů sociálního pojištění.
Devět kapitol
- Mzda a zákoník práce, náhrada mzdy
- Zdravotní, sociální a nemocenské pojištění
- Daň z příjmů ze závislé činnosti a její zdaňování
- Příjmy osvobozené od daně a sociální fond
- Jednotné měsíční hlášení zaměstnavatele
Parametrické změny
Vedle toho se posouvá minimální mzda, výše cestovních náhrad, průměrná mzda, nezabavitelná částka při exekucích i rozhodná částka u dohody o provedení práce. Nově se zavádí sleva na sociálním pojistném u letních brigád v zemědělství. Část úprav u srážkové daně vybírané zvláštní sazbou přitom nabíhá až v roce 2027 — příručka rozlišuje, co platí kdy.
Publikace je psaná pro zaměstnavatele, mzdové účetní, personalisty i ekonomy a drží se problémových okruhů pracovněprávních vztahů.
Tip: Podívejte se také na další produkty z kategorie Učebnice.
Časté otázky
Od kdy se podává Jednotné měsíční hlášení zaměstnavatele?
Poprvé za duben 2026, a to výhradně elektronicky.
Které parametrické změny příručka pokrývá?
Minimální mzdu, cestovní náhrady, průměrnou mzdu, nezabavitelnou částku při exekucích a rozhodnou částku u dohody o provedení práce.
Platí všechny popsané novinky už v roce 2026?
Ne. Část úprav srážkové daně vybírané zvláštní sazbou je odložená na rok 2027 a příručka to u nich uvádí.
Vývoj ceny
Podobné produkty
Popis výrobce
Publikace je určena všem zaměstnavatelům, mzdovým účetním, personalistům, podnikatelům, zaměstnancům, ekonomům. Obsahuje odměňování podle zákoníku práce, zdravotní a sociální pojištění, daň z příjmů ze závislé činnosti, daňové zvýhodnění a slevu na dani. Soustředili jsme pozornost na nejčastější a složité problémové okruhy pracovněprávních vztahů, včetně pracovněprávních novinek.Titul obsahuje:1. Mzda a zákoník práce2. Náhrada mzdy3. Zdravotní pojištění4. Sociální pojištění5. Nemocenské pojištění6. Daň z příjmů ze závislé činnosti7. Příjmy ze závislé činnosti osvobozené od daně z příjmů a sociální fond8. Zdaňování příjmů ze závislé činnosti (mezd)9. Jednotné měsíční hlášení zaměstnavateleRok 2026 je rokem, který přináší pro mzdové účetní velmi významné změny, a to v míře věru přebohaté. Mezi nejvýznamnější novinky bezesporu patří Jednotné měsíční hlášení zaměstnavatele (JMHZ), které budou mzdové účtárny podávat poprvé za duben 2026, a to výhradně elektronicky. Ovšem není vhodné odkládat, co je potřeba pro tyto účely znát a umět. Znamená to nejenom provést aktualizaci mzdového softwaru, ale také seznámit se po praktické stránce, co tato velmi revoluční změna přináší v oblasti oznamovacích povinností zaměstnavatele vůči příslušným institucím. Zejména se jedná o zrušení některých doposud používaných formulářů v oblasti sociálního pojištění.Nejenom v souvislosti se zavedením JMHZ se rovněž mění řada souvisejících právních předpisů, které mají přímou souvislost se mzdovou problematikou. Zmínit lze alespoň novelizaci právních předpisů upravujících sociální a zdravotní pojištění a daně z příjmů. Některé změny budou nabíhat postupně, což například znamená, že některé změny týkající se konkrétně daně z příjmů budou platit již pro rok 2026, avšak některé jsou odloženy až pro rok 2027, pokud jde o změny týkající se srážkové daně vybírané zvláštní sazbou daně.V oblasti zdravotního pojištění jde například o povinnosti související se zavedením povinné elektronické komunikace se zdravotními pojišťovnami a některé další důležité změny.V roce 2026 dochází, tak jako obvykle, také k parametrickým změnám. Mění se minimální mzda, výše cestovních náhrad, průměrná mzda, výše nezabavitelné částky v případě exekucí, rozhodná částka týkající se dohody o provedení práce, pokud jde o případnou povinnost odvádět i z této dohody sociální a zdravotní pojištění. Zavádí se také nová sleva na sociálním pojistném, pokud jde o letní brigády v zemědělství. Výše uvedený výčet změn pro rok 2026 samozřejmě není úplný.Není však záměrem na úvod vystrašit mzdové účetní tím, jak velmi náročný rok 2026 je čeká. Cílem příručky mzdové účetní, připravené pro rok 2026, je přinést mzdovým účetním co nejvíce informací a pomoci jim, se pokud možno co nejrychleji zorientovat ve změnách, kterých je pro tento rok 2026 skutečně velmi bohatá nadílka.
Specifikace
- ISBN
- 978-80-7365-495-5
- Edice
- Monotematiky
- Jazyk
- česky
- Žánr
- knihy
- Autoři
- Pelcl Luděk
- Vydání
- 1
- Nakladatel
- PORADCE s. r. o.
- Počet stran
- 360
- Typ produktu
- Knihy - paperback
- Datum uvedení
- 2026-03-05
- EAN
- 9788073654955
Recenze
Recenze u nás zatím nikdo nenapsal — budete první? Zkusit můžete recenze u partnerských obchodů — dostanete se k nim přes sekci Srovnání cen.