Zákony I/A 2025 – daňové zákony
Stabilní cena
Aktuální cena je nejnižší za posledních 30 dní.
290 Kč
Poradce
- Rychlé doručení
- Dostupnost skladem
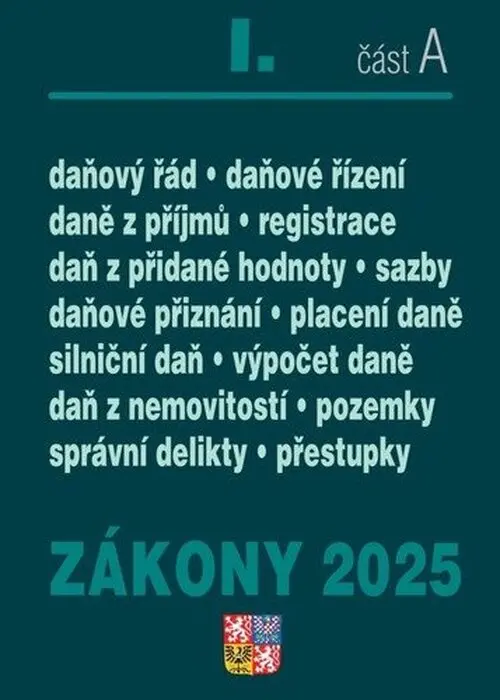
Sbírka Zákony I/A 2025 s daňovými předpisy: daňový řád, zákon o daních z příjmů, DPH, silniční daň a daň z nemovitostí. Novely k 1. 1. 2025, 416 stran. Celý popis
Do obchoduO produktu
Zákony I/A 2025 je sbírka daňových právních předpisů ve znění novel schválených během roku 2024, s právním stavem k 1. 1. 2025.
Obsah
- Daňový řád (zákon č. 280/2009 Sb.)
- Zákon o daních z příjmů (č. 586/1992 Sb.)
- Zákon o DPH (č. 235/2004 Sb.)
- Zákon o silniční dani (č. 16/1993 Sb.) a o dani z nemovitostí (č. 338/1992 Sb.)
Publikace má 416 stran a je v brožované vazbě.
Tip: Podívejte se také na další produkty z kategorie Daně.
Časté otázky
Které zákony sbírka Zákony I/A 2025 obsahuje?
Daňový řád, zákon o daních z příjmů, o DPH, o silniční dani a o dani z nemovitostí.
K jakému datu jsou předpisy v Zákony I/A aktuální?
Odrážejí novely z roku 2024 a mají právní stav k 1. 1. 2025.
Vývoj ceny
Podobné produkty
Popis výrobce
Zákony I A obsahují právní předpisy pro oblast daní, rozpočtových pravidel, evidence tržeb, finanční zprávy. Všechny právní předpisy obsahují novely zákonů schválených během roku 2024 k právnímu stavu 1. 1. 2025.OBSAH ZÁKONY I /2025 část A1. kapitola – Správa daníZákon č. 280/2009 Sb. daňový řád2. kapitola – Daně z příjmůZákon č. 586/1992 Sb. o daních z příjmů3. kapitola – Daň z přidané hodnotyZákon č. 235/2004 Sb. o dani z přidané hodnoty4. kapitola – Silniční daňZákon č. 16/1993 Sb. o silniční dani5. kapitola – Daň z nemovitostiZákon č. 338/1992 Sb. o dani z nemovitostíNovela zákona o DPH.Vedle implementačních ustanovení obsahuje návrh i řádnou novelu zákona o daniz přidané hodnoty spočívající ve změnách, jejichž cílem je snaha o další zefektivnění procesuvýběru a správy daně z přidané hodnoty a zvýšení právní jistoty dotčených subjektů. K těmtoúpravám se přistupuje na základě poznatků správce daně i dotčených subjektů, které odrážejíaplikační praxi.Hlavní změnou, kterou tato novela přináší, je otevření možnosti čerpat výhod režimu pro malépodniky v tuzemsku i osobám, které jsou usazeny v jiném členském státě (nemají v tuzemskusídlo). Tedy vedle tuzemského režimu pro malé podniky zavádí tzv. přeshraniční režim promalé podniky. Z tohoto pohledu dochází k jakémusi zrovnoprávnění tuzemských osobpovinných k dani s osobami usazenými v jiném členském státě. Využití tohoto režimu jedobrovolné a je na rozhodnutí osoby povinné k dani z jiného členského státu, zda jej využije,nebo bude postupovat podle dosavadní právní úpravy. Pokud se osoba povinná k dani rozhodne tento režim využít, nestane se při uskutečnění zdanitelného plnění plátcem a nevzniknou jí další povinnosti s plátcovstvím spojené (registrace, povinnost podávat daňová přiznání, souhrnná hlášení, kontrolní hlášení apod.). Obdobné je umožněno osobám povinným k dani se sídlem v tuzemsku, které by chtěly čerpat výhod režimu pro malé podniky v jiném členském státě.[
Specifikace
- Druh
- Kniha
- Edice
- Zákony 2025
- Jazyk
- Česky
- Vazba
- brožovaná bez přebalu
- Počet stran
- 416
- Rok vydání
- 2025
- V prodeji od
- 2025-01
- Pořadí vydání
- 1
- EAN
- 9771802826518
Recenze
Recenze u nás zatím nikdo nenapsal — budete první? Zkusit můžete recenze u partnerských obchodů — dostanete se k nim přes sekci Srovnání cen.