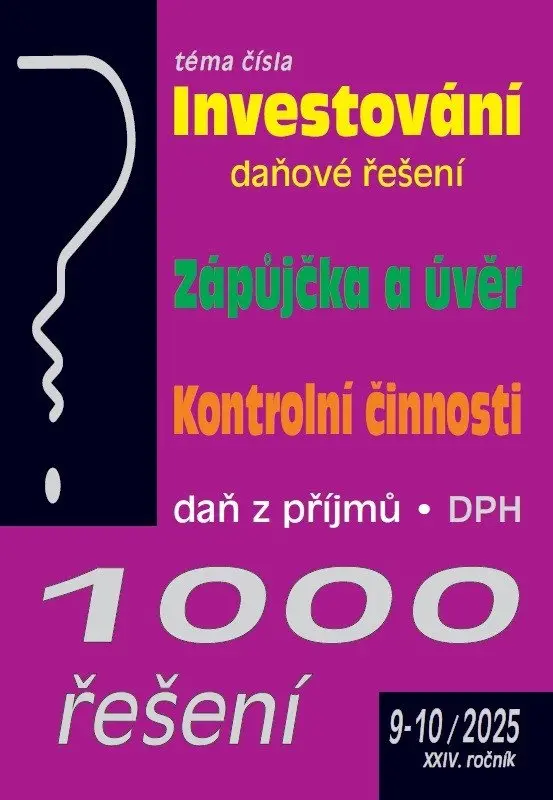
1000 řešení 9-10/2025 – Investování (daňové řešení)
Růst ceny o 5 %
Nejnižší cena za posledních 30 dní: 204 Kč (naposledy 12. 9. 2026).
222 Kč
Poradce
- Rychlé doručení
- Dostupnost skladem
1000 řešení 9-10/2025: odborný sešit k danění investic — kolektivní investování, akcie a fondy, rozdíl mezi zápůjčkou a úvěrem, s odkazy na zákony. Celý popis
Do obchoduO produktu
Tematický sešit z edice odborných daňových publikací, tentokrát věnovaný zdanění investic. Vysvětluje, co je kolektivní investování — tedy nepřímá účast investorů na kapitálových trzích prostřednictvím specializovaných subjektů — a opírá se přitom o zákon č. 240/2013 Sb., o investičních společnostech a investičních fondech, včetně navazující evropské úpravy.
Co sešit řeší
- základy kolektivního investování, akcie a podílové listy
- vymezení akcie podle § 256 až § 343 zákona o obchodních korporacích
- rozdíl mezi zápůjčkou a úvěrem a jejich daňové souvislosti
Jde o praktickou příručku formou otázek a řešení, určenou účetním, daňovým poradcům a podnikatelům, kteří potřebují oporu v konkrétních paragrafech. Text pracuje s právním stavem k danému vydání (9-10/2025).
Tip: Podívejte se také na další produkty z kategorie Daně.
Časté otázky
O čem toto vydání 1000 řešení pojednává?
O zdanění investic — zejména o kolektivním investování, akciích a podílových fondech a o rozdílu mezi zápůjčkou a úvěrem, vždy s odkazy na příslušné zákony.
O který zákon se výklad kolektivního investování opírá?
O zákon č. 240/2013 Sb., o investičních společnostech a investičních fondech, včetně navazující evropské úpravy; akcii vymezuje podle § 256 až § 343 zákona o obchodních korporacích.
Vývoj ceny
Podobné produkty
Popis výrobce
• Investování – daňové řešení
Kolektivním investováním rozumíme nepřímý způsob účasti investorů na kapitálových trzích prostřednictvím specializovaných subjektů, které shromažďují finanční prostředky a investují je podle předem stanovené strategie. Tento způsob investování upravuje zákon č. 240/2013 Sb., o investičních společnostech a investičních fondech. Zákon zapracovává příslušné předpisy Evropské unie, a upravuje podmínky pro obhospodařování a administraci investičních fondů a zahraničních investičních fondů a nabízení investic do těchto fondů. Základem kolektivního investování je shromažďování peněžních prostředků upisováním akcií investičního fondu nebo vydáváním podílových listů podílového fondu.
Vymezení akcií a jiných cenných papírů vydávaných akciovou společností nalezneme v § 256 až § 343 ZOK. Akcie je definována jako listinný nebo zaknihovaný cenný papír, s nímž jsou spojena práva akcionáře jako společníka podílet se podle tohoto zákona a stanov společnosti na jejím řízení, jejím zisku a na likvidačním zůstatku při jejím zrušení s likvidací…
• Zápůjčka a úvěr
Ve kterém případě hovoříme o zápůjčce a kdy budeme mít na mysli úvěr?
Základní rozdíly mezi zápůjčkou a úvěrem jsou tyto:
– předmětem smlouvy o úvěru mohou být pouze peněžní prostředky (u smlouvy o zápůjčce je možné přenechání libovolné věci určené podle druhu),
– ke vzniku smlouvy o úvěru postačuje dohoda o výše uvedených podstatných náležitostech, není nezbytné, aby k poskytnutí peněžních prostředků skutečně došlo,
– smlouva o úvěru musí vždy obsahovat závazek zaplatit za poskytnuté peněžní prostředky úroky (není možné uzavřít bezúročnou smlouvu o úvěru).
Smlouva o zápůjčce i smlouvy o úvěru jsou definovány v zákoně č. 89/2012 Sb., občanský zákoník, ve znění pozdějších předpisů…
• Kontrolní činnosti zdravotních pojišťoven
Zásadním úkolem zdravotních pojišťoven je z globálního hlediska zajistit dostatek finančních prostředků na úhradu hrazených služeb, poskytnutých a vykázaných smluvními poskytovateli zdravotních služeb, což jsou soukromí lékaři, nemocnice, ozdravovny, lázně a další. A v této souvislosti má kontrolní činnost nezastupitelnou roli.
Plátci pojistného jsou ve zdravotním pojištění (kromě státu):
– zaměstnavatelé
– osoby samostatně výdělečně činné
– osoby bez zdanitelných příjmů
Platby státu za tzv. státní pojištěnce nejsou jako takové předmětem kontrolní činnosti. Avšak u ostatních subjektů zdravotní pojišťovny průběžně prověřují, zda je pojistné (záloha na pojistné u OSVČ) zaplaceno včas a ve správné výši. Veškeré úkony provádějí zdravotní pojišťovny se zřetelem na promlčecí dobu, která je ve zdravotním pojištění desetiletá. To znamená, že pokud zdravotní pojišťovna učiní v roce 2025 tzv. kvalifikovaný úkon (například provede u zaměstnavatele kontrolu, zašle podnikateli vyúčtování pohledávek a plateb), pak po dobu dalších deseti let nejsou její pohledávky ohroženy promlčením...
Specifikace
- Jazyk
- česky
- Žánr
- knihy
- Autoři
- neuveden
- Vydání
- 1
- Nakladatel
- PORADCE s. r. o.
- Počet stran
- 112
- Typ produktu
- Knihy - paperback
- Datum uvedení
- 2025-10-24
- EAN
- 9771212471438
Recenze
Recenze u nás zatím nikdo nenapsal — budete první? Zkusit můžete recenze u partnerských obchodů — dostanete se k nim přes sekci Srovnání cen.