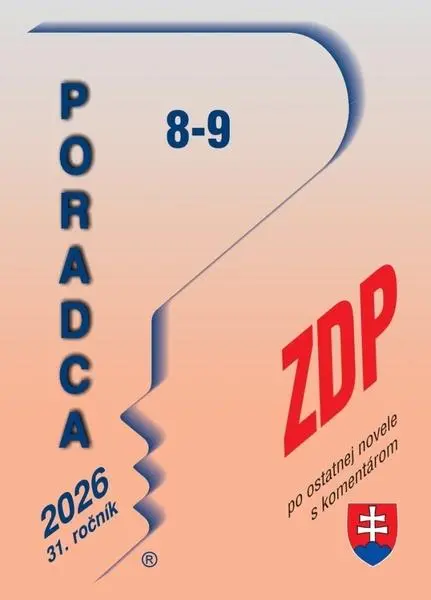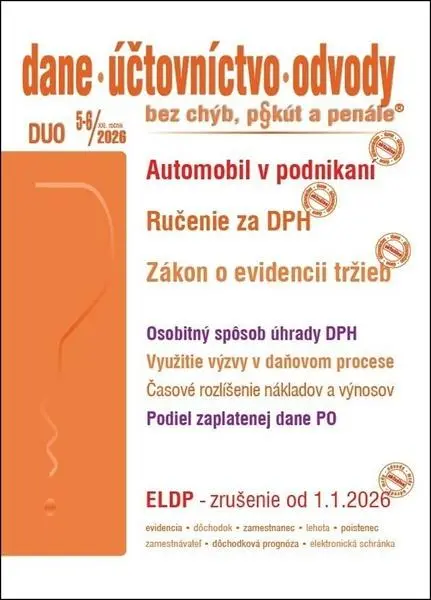
Dane, účtovníctvo, odvody bez chýb, pokút a penále
Stabilní cena
Cenu sledujeme od 18. 9. 2026 a zatím se drží na 897 Kč.
O produktu
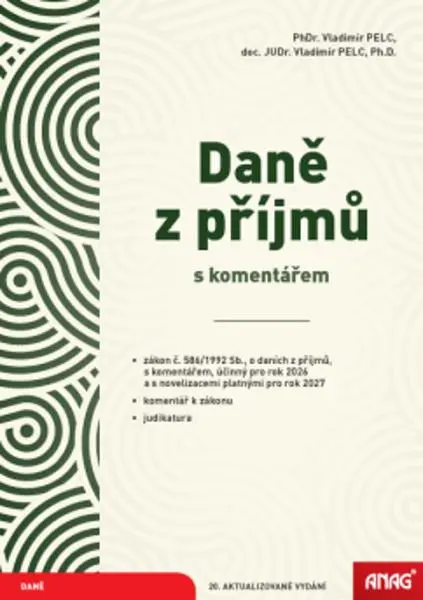
Aj po skončení zdaňovacieho obdobia, ktorým je kalendárny rok 2025 alebo hospodársky rok majú právnické osoby možnosť prostredníctvom správcu dane poukázať podiel zaplatenej dane neziskovým organizáciám. Právnické osoby vykonajú vyhlásenie v samostatnom oddieli tlačiva daňového priznania v lehote na podanie priznania...
Titul obsahuje príspevky k zmenám v právnych predpisoch z oblastí daní, účtovania a zdaňovania miezd a odvodov.
• Podiel zaplatenej dane – poukazovanie právnickými osobami
Predpokladom pre poukázanie 2 % zaplatenej dane je, aby právnická osoba najskôr darovala finančné prostriedky najmenej vo výške zodpovedajúcej 0,5 % zaplatenej dane ňou určeným daňovníkom, ktorí nie sú založení alebo zriadení na podnikanie na vymedzené účely. Ak táto podmienka nie je splnená, môže právnická osoba vyhlásiť, že podiel zaplatenej dane sa má poukázať určeným prijímateľom, ale len do výšky 1 % zaplatenej dane...
• Časové rozlíšenie nákladov a výnosov – daňový pohľad
Pri daňovom dopade problematiky časového rozlíšenia je potrebné predovšetkým pripomenúť, že na základe ustanovenia § 17 ods. 1 písm. b) zákona o dani z príjmov sa pri zisťovaní základu dane alebo daňovej straty vychádza u daňovníka účtujúceho v sústave podvojného účtovníctva z výsledku hospodárenia. Podľa § 9 ods. 2 postupov účtovania v PÚ sa výsledok hospodárenia pred zdanením zisťuje ako rozdiel výnosov účtovaných na účtoch účtovej triedy 6 a nákladov účtovaných na účtoch účtovej triedy 5 okrem účtov 591, 592, 595 a účtov vnútroorganizačných výnosov a vnútroorganizačných nákladov…
• Využitie výzvy v daňovom procese
Podľa § 15 ods. 1 daňového poriadku je daňové priznanie povinný podať jednak subjekt, ktorému to vyplýva z osobitnej právnej úpravy a taktiež každý subjekt, ktorý bol na podanie daňového konania vyzvaný správcom dane. Pritom daňový poriadok výslovne neustanovuje, akú formu má mať predmetná výzva správcu dane na podanie daňového priznania a taktiež ani jej obligatórne obsahové súčasti.
V § 15 ods. 2 daňový poriadok počíta s prípadom, ak povinný daňový subjekt nepodá daňové priznanie riadne a včas, hoci tak mal urobiť. V takomto prípade je správca dane povinný daňový subjekt vyzvať na podanie daňového priznania. Lehota, v ktorej je potrebné podať daňové priznanie je ustanovená osobitnou právnou úpravou...
Tip: Podívejte se také na další produkty z kategorie Učebnice.
Vývoj ceny
Podobné produkty
Specifikace
- Druh
- Kniha
- Edice
- Dane a účtovníctvo
- Jazyk
- Slovensky
- Vazba
- brožovaná bez přebalu
- Počet stran
- 96
- Rok vydání
- 2026
- V prodeji od
- 2026-03
- Pořadí vydání
- 1
- EAN
- 9771336798565
Recenze
Recenze u nás zatím nikdo nenapsal — budete první? Zkusit můžete recenze u partnerských obchodů — dostanete se k nim přes sekci Srovnání cen.