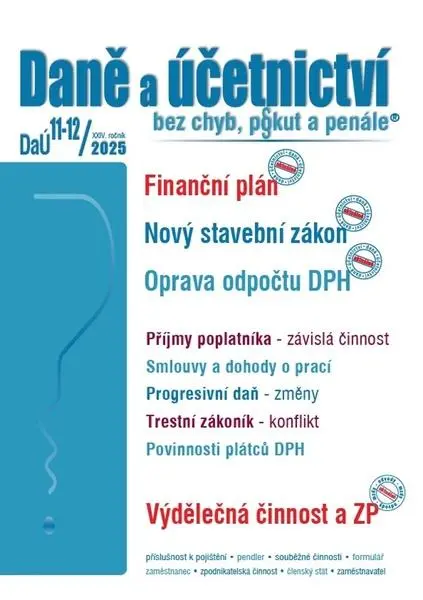
DaÚ 11-12/2025 – Finanční plán, Nový stavební zákon, Oprava odpočtu DPH
Stabilní cena
Cenu sledujeme od 20. 7. 2026 a zatím se drží na 434 Kč.
434 KčDoprava od 49 Kč
Poradce
- Rychlé doručení
- Dostupnost skladem
Finanční plán firmy, pořízení nemovitosti, místo plnění mimo tuzemsko a režim OSS. 104 stran. Celý popis
Do obchoduO produktu
Číslo edice Daně a účetnictví otevírá téma, které se týká každé firmy: finanční plán — jaký má význam a co má obsahovat.
Další příspěvky
- pořízení nemovité věci — koupí, ve vlastní režii, na úvěr
- jak se vyhnout progresivní dani
- místo plnění mimo tuzemsko u poskytnutí služby a DPH
Co obnáší služba s místem plnění v cizině
Plátce u ní neuplatňuje českou daň na výstupu — postupuje podle předpisů státu, kde je místo plnění. Přesto ji musí vykázat v přiznání k DPH a některé služby i v souhrnném hlášení.
Na co číslo dále upozorňuje
- pravidla pro vystavování daňových dokladů u těchto služeb
- registrační povinnost pro dosud neplátce při poskytnutí služby v jiném členském státě
- podmínky pro využití zvláštního režimu jednoho správního místa (OSS)
- 104 stran, brožované provedení
Tip: Podívejte se také na další produkty z kategorie Učebnice.
Časté otázky
Musí se služba do ciziny uvádět v přiznání?
Ano — i když se v Česku nezdaňuje, plátce ji vykazuje, některé i v souhrnném hlášení.
Co je režim OSS?
Zvláštní režim jednoho správního místa; číslo shrnuje podmínky pro jeho využití.
Vývoj ceny
Podobné produkty
Popis výrobce
Finanční řízení firmy souvisí vždy se zpracováním finančního plánu. Jaký je jeho význam a jaká je jeho náplň se dočtete v příspěvku Finanční plán firmy. Neméně zajímavými jsou i příspěvky Pořízení nemovité věci – koupí, ve vlastní režii, na úvěr, Jak se vyhnout progresivní dani, Místo plnění mimo tuzemsko – poskytnutí služby a DPH a další.
• Místo plnění mimo tuzemsko – poskytnutí služby a DPH
Poskytne-li plátce službu s místem plnění podle § 9 až § 10i zákona o DPH mimo tuzemsko, neuplatňuje u této služby daň na výstupu podle zákona o DPH platného v České republice. V tomto případě musí postupovat podle právních předpisů platných v zemi, kde je místo plnění. Služby s místem plnění mimo tuzemsko, přestože je plátce nezdaňuje, je povinen vykazovat v přiznání k DPH a některé z nich v souhrnném hlášení. V následujícím článku je nejprve vysvětleno, jak vykazovat poskytnutí služby, u níž je podle stanovených pravidel místo plnění mimo tuzemsko. V dalším textu jsou vysvětlena s využitím příkladů novelizovaná pravidla pro stanovení povinnosti přiznat uskutečnění plnění a pravidla pro vystavování daňových dokladů při poskytnutí služby s místem plnění mimo tuzemsko. V další části textu je upozorněno na registrační povinnost, která vzniká a stanovených podmínek osobám povinným k dani se sídlem v tuzemsku, které nejsou dosud plátcem, při poskytnutí služby s místem plnění v jiném členském státě. V závěrečné části textu jsou stručně shrnuta pravidla pro odvádění daně poskytovatelem služby v jiném členském státě, včetně podmínek pro využití zvláštního režimu jednoho správního místa (OSS) či zvláštního režimu pro malé podniky.
• Nedobytná pohledávka – oprava základu daně
Pravidla pro provádění opravy základu v případě nedobytné pohledávky vyplývají z § 46 až § 46g zákona o DPH. Tato ustanovení nahradila s účinností od 1. 4. 2019 dřívější § 44 zákona o DPH, podle něhož se do tohoto data prováděla oprava základu daně pouze u pohledávek za dlužníky v insolvenčním řízení. Dalšími novelizacemi zákona o DPH byla tato pravidla upřesňována. Naposledy se tak stalo novelou zákona o DPH, která byla provedena zákonem č. 461/2024 Sb. a která nabyla účinnosti od 1. 1. 2025. Podle těchto ustanovení je plátce jako věřitel, jemuž při uskutečnění zdanitelného plnění vůči jinému plátci vznikla povinnost přiznat a zaplatit daň a jehož pohledávka, nebyla dosud uhrazena, oprávněn provést opravu výše daně na výstupu z hodnoty zjištěné pohledávky, a to za splnění stanovených podmínek. V článku jsou vysvětleny nejprve základní podmínky, za nichž může plátce či osoba povinná k dani, která přestane být plátcem, jako věřitel provést po 1. 1. 2025 opravu základu daně v případě nedobytné pohledávky. Návazně jsou vysvětlena pravidla pro provádění případné opravy odpočtu daně ze strany dlužníka, který je plátcem, vůči němuž byla oprava základu daně ze strany věřitele provedena a postup dlužníka pří snížení odpočtu daně v souvislosti se zrušením registrace.
Specifikace
- Edice
- Účetnictví a daně
- Jazyk
- česky
- Žánr
- knihy
- Autoři
- Děrgel Martin
- Vydání
- 1
- Nakladatel
- PORADCE s. r. o.
- Počet stran
- 104
- Typ produktu
- Knihy - paperback
- Datum uvedení
- 2025-10-27
- EAN
- 9771214322585
Recenze
Recenze u nás zatím nikdo nenapsal — budete první? Zkusit můžete recenze u partnerských obchodů — dostanete se k nim přes sekci Srovnání cen.