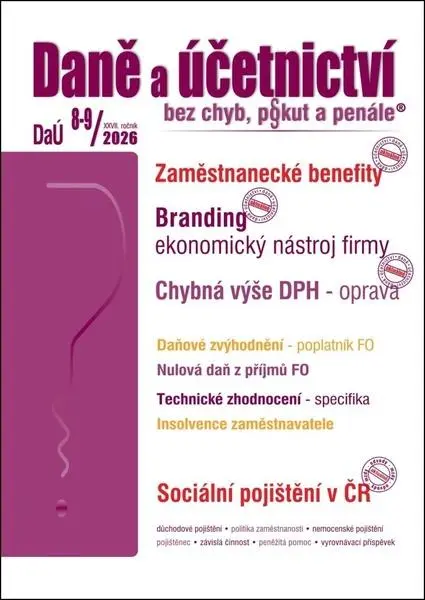
DaÚ 8-9/2026: DPH u benefitů, které zákon vůbec neupravuje
Stabilní cena
Cenu sledujeme od 18. 9. 2026 a zatím se drží na 710 Kč.
710 KčDoprava od 49 Kč
Poradce
- Rychlé doručení
- Dostupnost skladem
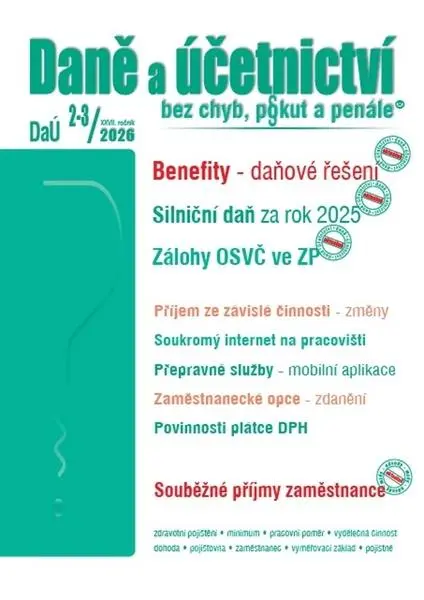
Dvojčíslo Daní a účetnictví s tématem DPH u zaměstnaneckých benefitů, prodloužené lhůty přiznání, oprav chybné výše DPH a kurzových rozdílů. Celý popis
Do obchoduO produktu
Zaměstnanecké benefity nemají v zákoně o DPH ani ve směrnici o DPH vlastní právní úpravu — a přesto se poskytují každý den, peněžně i formou zboží a služeb, bezplatně i za úplatu. Uplatňováním DPH v takové situaci se zabývalo jednání Koordinačního výboru s Komorou daňových poradců v říjnu 2024 a právě z něj hlavní téma tohohle dvojčísla vychází.
Co je uvnitř
- Zaměstnanecké benefity a DPH
- Přiznání k dani z příjmů a prodloužení lhůty — do 1. července 2026
- Insolvence zaměstnavatele nově
- Nulová daň z příjmů fyzických osob a její uplatnění
- Osvobozené příjmy a oznamovací povinnost
- Technické zhodnocení a jeho odpisování ve specifických případech
- Stavební práce a dodání nemovité věci — sazby DPH
- Chybná výše DPH a její oprava
- Kurzové rozdíly v daních i v účetnictví
- Nelegální zaměstnávání, odměňování mužů a žen, sociální a zdravotní pojištění
- Branding jako ekonomický nástroj firmy
Součástí jsou také příklady z praxe k zákonu o daních z příjmů a termíny pro praxi na červen a červenec 2026.
- 96 stran, brožovaná vazba
- Vychází v edici Daně a účetnictví
Tip: Podívejte se také na další produkty z kategorie Učebnice.
Časté otázky
Proč je DPH u benefitů sporná?
Protože zaměstnanecké benefity nemají v zákoně o DPH ani ve směrnici o DPH vlastní úpravu. Praxe se opírá o výklad, kterým se zabýval Koordinační výbor s Komorou daňových poradců.
Do kdy lze podat přiznání v prodloužené lhůtě?
Číslo se věnuje podmínkám, za kterých lze přiznání k dani z příjmů podat do 1. července 2026.
Řeší číslo i chybně odvedenou DPH?
Ano, samostatná stať se týká chybné výše DPH a postupu její opravy.
Objeví se v čísle i neúčetní témata?
Objeví — kromě daní a pojistného se dostane i na branding jako ekonomický nástroj firmy a na nelegální zaměstnávání.
Vývoj ceny
Podobné produkty
Popis výrobce
Benefity pro zaměstnance mohou mít peněžní podobu nebo mohou být poskytovány formou zboží či služby bezplatně nebo za úplatu. Jak je to s uplatňováním DPH?
Jaké jsou možné způsoby pro ᴇlektronická podání přiznání a za jakých podmínek mohou poplatníci podat přiznání v prodloužené lhůtě do středy 1. července 2026?
Titul obsahuje:
Zaměstnanecké benefity a DPH
Přiznání k dani z příjmů – prodloužení lhůty
Insolvence zaměstnavatele – nově
Branding – ekonomický nástroj firmy
Daňové zvýhodnění pro poplatníky FO
Nulová daň z příjmů FO – uplatnění
Příjmy osvobozené od daně z příjmů FO – oznamovací povinnost
Příklady z praxe – zákon o daních z příjmů
Technické zhodnocení a jeho odpisování – specifické případy (1.)
Opravy a údržba
Stavební práce a dodání nemovité věci – sazby DPH
Chybná výše DPH – oprava
Předměty hmotné podstaty
Kurzové rozdíly – daně
OSVČ – daňová evidence
DHM – účetnictví
Kursové rozdíly v účetnictví
Nelegální zaměstnávání (nelegální práce)
Dorovnání mzdy a benefitů
Příjmy autorů a zdravotní pojištění
Sociální zabezpečení
Jedna z povinností zdravotních pojišťoven
Pracovní volno k občanským povinnostem
Společenství vlastníků jednotek – zdravotní pojištění po změně
Sociální pojištění
Odměňování mužů a žen
Jak správně vypočítat pojistné? – zaměstnavatelé a ZP
Péče o dítě – zdravotní pojištění po novele
Termíny pro praxi v červnu 2026
Termíny pro praxi v červenci 2026
Dlhá anotácia:
• Zaměstnanecké benefity a DPH
V zákoně o DPH) ve směrnici o DPH či v jiném zákonném předpisu není pro zaměstnanecké benefity právní úprava. Problematikou uplatňování DPH u zaměstnaneckých benefitů a některých obdobných plnění poskytovaných zaměstnancům se zabývalo jednání KV KDP, které proběhlo v říjnu 2024. Z praktického hlediska mohou mít benefity pro zaměstnance peněžní podobu nebo mohou být poskytovány formou zboží či služby, které jsou poskytovány bezplatně nebo za úplatu. V příspěvku jsou v návaznosti na aktuálně platné znění zákona o DPH a výklady k němu a na závěry přijaté při projednávání problematiky uplatňování DPH u zaměstnaneckých benefitů s využitím příkladů vysvětleny praktické dopady poskytnutí benefitů zaměstnancům v některé z výše uvedených forem...
• Chybná výše DPH – oprava
Zjistí-li plátce, že uplatnil a přiznal daň jinak, než mu ukládá zákon o DPH, je povinen nebo oprávněn tuto chybu opravit. Pokud plátce daně zjistí, že snížil daň je podle daňového řádu povinen podat dodatečné daňové přiznání na zvýšení daně. Chybu, kterou plátce zvýšil daň, je plátce oprávněn opravit podle § 43 zákona o DPH, a to také v dodatečném daňovém přiznání. Ve vazbě na to je plátce daně, pro něhož se uskutečnilo zdanitelné plnění, povinen opravit původně uplatněný odpočet daně, a to také v dodatečném daňovém přiznání. V článku jsou vysvětlena aktuálně platná pravidla pro provádění opravy výše daně, a to jak v případě, kdy touto opravou plátce zvyšuje původně přiznanou daň, tak i v případě, kdy plátce opravou dříve přiznanou daň snižuje...
• Nulová daň z příjmů FO – uplatnění
Každý poplatník daně z příjmů fyzických má za všech situací nárok na roční slevu na dani na poplatníka ve výši 30 840 Kč, stěžejní tedy pro dosažení nulové daňové povinnosti za rok 2026 je, aby celkový základ daně, z něhož se stanoví následně daň z příjmů, činil při uplatnění pouze základní slevy na dani na poplatníka výši 205 600 Kč...
Specifikace
- Druh
- Kniha
- Autor
- Václav Benda
- Edice
- Daně a účetnictví
- Jazyk
- Česky
- Vazba
- brožovaná bez přebalu
- Počet stran
- 96
- Rok vydání
- 2026
- V prodeji od
- 2026-05
- Pořadí vydání
- 1
- EAN
- 9771214322646
Recenze
Recenze u nás zatím nikdo nenapsal — budete první? Zkusit můžete recenze u partnerských obchodů — dostanete se k nim přes sekci Srovnání cen.