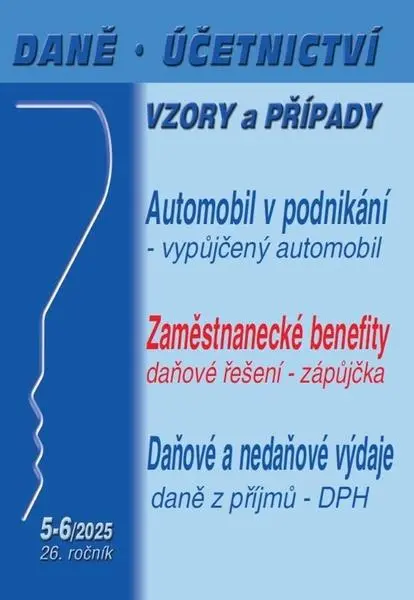
DÚVaP 5–6/2025: Automobil v podnikání, zaměstnanecké benefity, daňové a nedaňové výdaje
Stabilní cena
Cenu sledujeme od 20. 7. 2026 a zatím se drží na 384 Kč.
384 KčDoprava od 49 Kč
Poradce
- Rychlé doručení
- Dostupnost skladem
Odborná publikace DÚVaP 5–6/2025 rozebírá automobil v podnikání, zaměstnanecké benefity a daňové i nedaňové výdaje s výkladem a příklady. 224 stran. Celý popis
Do obchoduO produktu
Bez automobilu se prakticky žádné podnikání neobejde – a právě jeho daňová specifika rozebírá první kapitola této publikace z edice Daně, účetnictví, vzory a případy. Výklad zabíhá i do právních a účetních souvislostí, od odpisování firemních vozů po cestovní náhrady a paušální výdaje na dopravu.
Tři témata čísla 5–6/2025
- Automobil v podnikání – daňová, právní a účetní specifika
- Zaměstnanecké benefity – kdy jsou výhodnější než zvýšení mzdy
- Daňové a nedaňové výdaje – jak snížit základ daně o uznatelné výdaje
Publikace má 224 stran a vyšla v roce 2025.
Tip: Podívejte se také na další produkty z kategorie Učebnice.
Časté otázky
Která témata publikace DÚVaP 5–6/2025 pokrývá?
Automobil v podnikání, zaměstnanecké benefity a daňové i nedaňové výdaje.
Řeší publikace i odpisování firemních vozů?
Ano, v kapitole Automobil v podnikání se výklad věnuje i metodice odpisování firemních aut.
Zabývá se výklad i cestovními náhradami za auta zaměstnanců?
Ano, mezi tématy jsou cestovní náhrady za využití automobilů zaměstnanců pro potřeby firmy i paušální výdaje na dopravu.
Vývoj ceny
Další v kategorii
Popis výrobce
Bez automobilu se prakticky žádné podnikání neobejde. V první kapitole Automobil v podnikání
autor mapuje hlavně daňová specifika týkající se takového používání, ovšem ve výkladu a příkladech se dostane rovněž na právní a účetní souvislosti.
Správně zvolené zaměstnanecké benefity mohou být jak pro zaměstnance, tak pro zaměstnavatele výhodnější než vlastní zvýšení mzdy o stejnou částku. Většina benefitů je uplatňována plošně pro všechny zaměstnance. Více k tématu Zaměstnanecké benefity se dozvíte ve druhé kapitole.
Aby nemuseli poplatníci náročně zdaňovat každý jednotlivý příjem zvlášť, činí tak vždy jen jednou za zdaňovací období – kterým je zpravidla kalendářní rok. Daň nepočítají přímo z dosaženého příjmu, ale ze základu daně umožňujícího úhrn příjmů snížit o uznatelné výdaje a případně ještě také o další odpočty. Více k tématu v kapitole Daňové a nedaňové výdaje.
Příspěvek Automobil v podnikání mapuje hlavně daňová specifika týkající se používání, ovšem ve výkladu a příkladech se samozřejmě dostane rovněž na právní a účetní souvislosti. Na poli daní z příjmů jsme se věnuje kupříkladu metodice odpisování firemních (vlastních) aut, uplatnění provozních výloh, zejména pohonných hmot u všemožných druhů právních titulů používání vozidel, cestovním náhradám za využití automobilů zaměstnanců pro potřeby firmy, paušálním výdajům na dopravu, uznatelnosti úplaty při jejich pořízení na finanční leasing, který je pro automobily typický.
Z hlediska DPH se podíváme na zvláštní režim nových dopravních prostředků i naopak ojetých vozů autobazary, a uděláme si (snad) pořádek ve výjimkách určení místa plnění při různých typech nájmů vozidel. A dostane se i na dočasný limit odpočtu DPH na vstupu u osobních aut za více než 2 mil. Naopak méně starostí je se speciální majetkovou – silniční daní – které podléhají už jen velká nákladní auta a jejich přípojná vozidla.
Pro přehlednější průchod širokou tématikou automobilů v podnikání jsme jej rozdělili do sedmi více méně samostatných kapitol.
Hlavním důvodem pro poskytování zaměstnaneckých výhod (benefitů), tedy různých peněžních nebo nepeněžních plnění zaměstnancům jejich zaměstnavatelem nad rámec sjednané mzdy, je motivace zaměstnanců a k posílení pozitivního vztahu zaměstnance k jeho zaměstnavateli. Mnohdy jsou tato mimomzdová plnění zaměstnavatele zaměřena i k posílení rovnováhy pracovního a soukromého (rodinného) života zaměstnance. Za tím účelem se klade důraz i na tzv. volnočasové aktivity zaměstnance. Přitom většina benefitů je uplatňována plošně pro všechny zaměstnance, ovšem některé benefity mohou být určeny pouze pro nejvýkonnější nebo klíčové zaměstnance.
Specifikace
- Druh
- Kniha
- Edice
- Daně, účetnictví, vzory a případy
- Jazyk
- Česky
- Vazba
- brožovaná bez přebalu
- Počet stran
- 224
- Rok vydání
- 2025
- V prodeji od
- 2025-03
- Pořadí vydání
- 1
- EAN
- 9771213927415
Recenze
Recenze u nás zatím nikdo nenapsal — budete první? Zkusit můžete recenze u partnerských obchodů — dostanete se k nim přes sekci Srovnání cen.